10年で企業倒産はどう変わったか――増える小規模企業の倒産
10年で企業倒産はどう変わったか――増える小規模企業の倒産
企業倒産は、景気や中小企業の経営環境を映す重要な指標です。
ただし、倒産件数だけを見て「景気が悪化した」と判断するのは十分ではありません。負債総額、倒産した企業の規模、業種、倒産形態まで見ることで、初めて実態が見えてきます。
本記事では、確定した年間データがそろっている2016年から2025年までの10年間について、帝国データバンクの「全国企業倒産集計」を基に変化を確認します。
結論から言えば、この10年間で起きた最大の変化は、大型企業の倒産が増えたことではなく、物価高や人手不足、販売不振に耐えられなくなった中小・零細企業の倒産が広がったことです。
第1章 倒産件数は、10年間で25.7%増加した
2016年の企業倒産は8,164件でした。その後はおおむね8,000件前後で推移しましたが、2020年から2021年にかけて大きく減少しました。
企業倒産件数の推移
| 年 | 倒産件数 | 前年比 |
| 2016年 | 8,164件 | ▲4.1% |
| 2017年 | 8,376件 | +2.6% |
| 2018年 | 8,063件 | ▲3.7% |
| 2019年 | 8,354件 | +3.6% |
| 2020年 | 7,809件 | ▲6.5% |
| 2021年 | 6,015件 | ▲23.0% |
| 2022年 | 6,376件 | +6.0% |
| 2023年 | 8,497件 | +33.3% |
| 2024年 | 9,901件 | +16.5% |
| 2025年 | 10,261件 | +3.6% |
出典:帝国データバンク「全国企業倒産集計2025年報」。
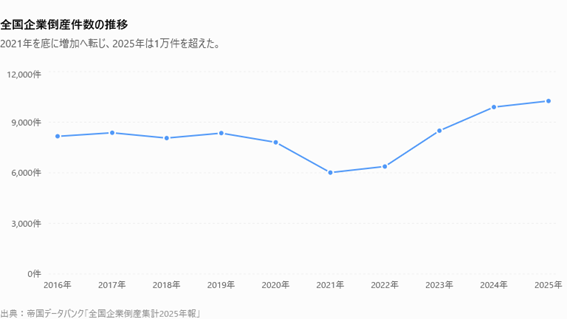
2021年の倒産件数は6,015件で、この10年間では最少でした。しかし、これは必ずしも企業経営が大幅に改善した結果ではありません。
コロナ禍では、実質無利子・無担保融資、雇用調整助成金、給付金、社会保険料や税金の納付猶予、金融機関による返済条件変更など、異例の支援策が講じられました。その結果、本来であれば資金繰りに行き詰まっていた企業の倒産が一時的に抑えられた面があります。
支援が縮小し、ゼロゼロ融資の返済が本格化した2022年以降、倒産は4年連続で増加しました。2025年には1万261件となり、2013年以来12年ぶりに1万件を超えています。
2016年と2025年を比較すると、倒産件数は2,097件、率にして25.7%増加しました。さらに、コロナ支援下で最少だった2021年との比較では、4年間で4,246件、70.6%も増えています。
この10年間の推移は、単純な右肩上がりではありません。
2016~2019年の安定期、2020~2021年の政策による倒産抑制期、2022年以降の反動増加期という三つの局面に分けて考える必要があります。
第2章 負債総額は減少――「件数増・小規模化」が進んだ
倒産件数が増えている一方、負債総額は同じようには増えていません。
倒産企業の負債総額の推移
| 年 | 負債総額 | 前年比 |
| 2016年 | 1兆9,916億円 | ▲1.0% |
| 2017年 | 2兆4,549億円 | +23.3% |
| 2018年 | 1兆6,256億円 | ▲33.8% |
| 2019年 | 1兆4,136億円 | ▲13.0% |
| 2020年 | 1兆1,811億円 | ▲16.4% |
| 2021年 | 1兆1,633億円 | ▲1.5% |
| 2022年 | 2兆3,724億円 | +103.9% |
| 2023年 | 2兆3,769億円 | +0.2% |
| 2024年 | 2兆2,198億円 | ▲6.6% |
| 2025年 | 1兆5,669億円 | ▲29.4% |
※億円未満を四捨五入。
出典:帝国データバンク「全国企業倒産集計2025年報」。
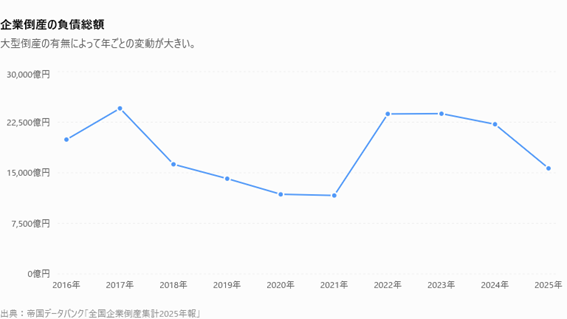
負債総額は年による変動が大きく、倒産件数とは必ずしも連動しません。大型倒産が1件発生するだけで、その年の負債総額が大きく動くためです。
例えば2016年には、パナソニックプラズマディスプレイの特別清算による負債5,000億円が含まれていました。2024年にも、旧三菱航空機であるMSJ資産管理の負債6,413億円が総額を押し上げています。
これに対し、2025年は倒産件数が10年間で最多だった一方、負債総額は1兆5,669億円に減少しました。2016年と比較しても、倒産件数は25.7%増えたのに、負債総額は21.3%減っています。
この逆方向の動きからは、近年の倒産増加が大型倒産によるものではなく、小規模企業の倒産増加によってもたらされていることが読み取れます。
| 負債規模 | 2016年 | 2025年 | 10年間の変化 |
| 5,000万円未満 | 4,673件 | 6,383件 | +1,710件 |
| 全倒産に占める割合 | 57.2% | 62.2% | +5.0ポイント |
2016年には負債5,000万円未満の倒産が4,673件で、全体の57.2%でした。2025年には6,383件、62.2%まで上昇しています。
2025年は、負債規模別で「5,000万円未満」だけが前年より増加しました。また、個人事業主と資本金1,000万円未満の企業を合わせると7,423件となり、倒産全体の72.3%を占めています。
つまり、現在の倒産問題の本質は、巨額の負債を抱えた大企業の破綻というより、地域の小規模事業者が次々と事業継続を断念していることにあります。
第3章 倒産増加が目立つ建設・小売・サービス・運輸業
2016年と2025年の業種別件数を比較すると、増加が特に目立つのはサービス業、建設業、運輸・通信業です。
| 業種 | 2016年 | 2025年 | 増減 |
| 建設業 | 1,594件 | 2,021件 | +26.8% |
| 製造業 | 1,053件 | 1,163件 | +10.4% |
| 卸売・小売業 | 3,024件 | 3,317件 | +9.7% |
| 運輸・通信業 | 282件 | 416件 | +47.5% |
| サービス業 | 1,765件 | 2,648件 | +50.0% |
| その他・不動産等 | 446件 | 696件 | +56.1% |
| 合計 | 8,164件 | 10,261件 | +25.7% |
※2025年の卸売業と小売業、その他と不動産業は、2016年との比較のため合算。
出典:帝国データバンク及び総務省「日本統計年鑑」。
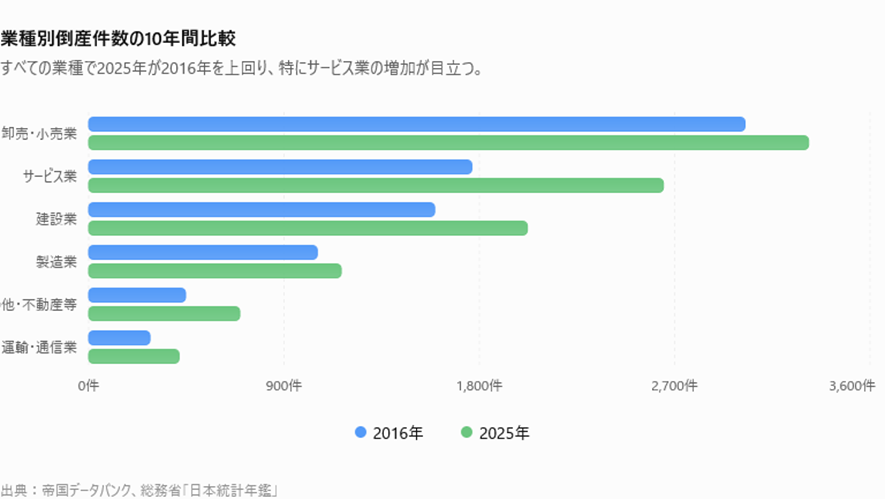
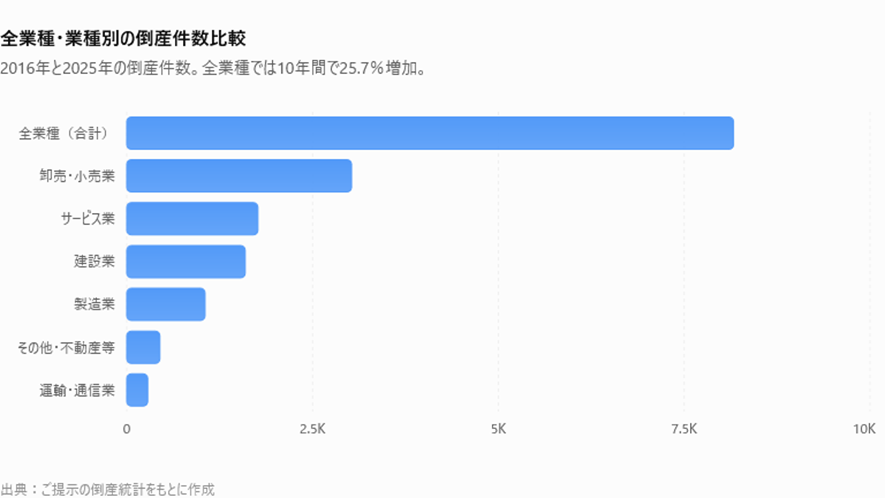
倒産件数は全業種合計で、2016年の8,164件から2025年の10,261件へ増加し、10年間で25.7%増えました。なかでもサービス業は50.0%増、運輸・通信業は47.5%増と、全体の増加率を大きく上回っています。件数では卸売・小売業が最も多い一方、増加率ではサービス業や運輸・通信業の伸びが目立ちます。
サービス業――10年間で50%増加
サービス業は1,765件から2,648件へ増え、10年間でちょうど50%増加しました。2025年は2000年以降で最多です。
内訳では、ソフトウェア開発、広告、調査などを含む「広告・調査・情報サービス」が852件に達しました。デジタル関連は成長市場に見えますが、参入が多く競争も激しいため、売上が伸びても人件費や外注費の上昇によって利益を確保できない企業があります。
医療、福祉、警備、宿泊などの労働集約型サービスでは、人手不足と人件費上昇の影響を受けやすくなります。顧客や公定価格との関係で値上げが難しい事業ほど、コスト上昇を自社で吸収せざるを得ません。
建設業――仕事があっても利益が残らない
建設業の倒産は1,594件から2,021件へ26.8%増加し、2025年には12年ぶりに2,000件を超えました。
なかでも、大工工事、左官工事、土工・コンクリート工事などを含む職別工事業は965件に達しています。資材価格、外注費、人件費が上昇する一方、受注時に決めた工事価格へ追加コストを十分に反映できない場合、工事量があっても利益が残りません。
2025年の「物価高倒産」949件のうち、建設業は240件で最多でした。建設業は、資材高、人手不足、価格転嫁の遅れという三つの問題が重なりやすい業種です。
小売・飲食業――消費者向け価格への転嫁が難しい
2025年の小売業は2,193件で、建設業を上回りました。飲食料品小売業は340件、飲食店は900件となり、飲食店は2000年以降で最多を更新しています。
飲食店では、食材費、光熱費、人件費、家賃が同時に上昇しています。値上げしなければ利益が減る一方、値上げすれば客数が減るおそれがあります。
業態別では、居酒屋などの「酒場・ビヤホール」が204件で最多でした。「中華・東洋料理店」は179件、「日本料理店」は97件となり、いずれも厳しい状況です。飲食店の価格転嫁率は32.3%で、全業種平均の39.4%を下回っています。
大手チェーンは仕入れの規模や省力化投資によってコストを抑えられますが、個人店や小規模店には同じ対応が難しく、業界内の二極化が進んでいます。
運輸業――燃料費と人手不足の影響
運輸・通信業は、2016年の282件から2025年には416件へ47.5%増加しました。
運輸業は、燃料費、車両価格、修繕費、人件費の上昇を受けています。ドライバー不足に対応するため賃金を上げても、運賃へ十分に転嫁できなければ利益は圧迫されます。
荷物がないために倒産するだけではありません。仕事はあっても、運転手を確保できずに受注できないという「供給能力不足型」の経営悪化も増えています。
第4章 倒産の「業態」は、再生より清算が中心
倒産形態を見ると、この10年間を通じて破産が圧倒的多数を占めています。
| 倒産形態 | 2016年 | 2025年 |
| 破産 | 7,638件 | 9,567件 |
| 特別清算 | 279件 | 399件 |
| 民事再生法 | 246件 | 285件 |
| 会社更生法 | 1件 | 10件 |
| 合計 | 8,164件 | 10,261件 |
出典:帝国データバンク「全国企業倒産集計」2016年報、2025年報。
2016年の破産は7,638件で全体の約93.6%、2025年は9,567件で93.2%です。構成比には大きな変化がなく、倒産の大部分が事業を再建する「再生型」ではなく、事業を終了する「清算型」となっています。
2025年には清算型倒産が9,966件に達した一方、再生型は295件にとどまりました。特に法人の民事再生は60件で、2000年以降最少となっています。
特別清算は2016年の279件から2025年には399件へ増え、2000年以降で最多となりました。これは、事業を別会社へ移した後に旧会社を整理する第二会社方式などが広がったことも影響しています。
倒産理由では、2025年の「販売不振」が8,385件となり、全体の81.7%を占めました。不況型倒産全体では8,502件、82.8%です。
一方で、近年は従来の販売不振に加えて、経営環境の変化を示す新しい要因が強まっています。
| 注目される倒産要因 | 2025年 |
| 物価高倒産 | 949件 |
| 人手不足倒産 | 427件 |
| ゼロゼロ融資後倒産 | 636件 |
| 後継者難倒産 | 503件 |
| 経営者の病気・死亡 | 335件 |
物価高倒産は過去最多、人手不足倒産は初めて400件を超えました。後継者難や経営者の病気・死亡も高水準です。
かつての倒産は「商品が売れない」「借金が多すぎる」という説明が中心でした。現在はそれに加えて、売れても利益が出ない、人を採用できない、事業を引き継ぐ人がいないという構造的な問題が事業継続を難しくしています。
まとめ 10年間で倒産は「大型破綻」から「小規模企業の退出」へ
2016年から2025年までの10年間で、企業倒産は8,164件から1万261件へ25.7%増加しました。一方、負債総額は約1兆9,916億円から約1兆5,669億円へ21.3%減少しています。
この「件数は増え、金額は減る」という動きが、現在の倒産傾向を端的に表しています。
倒産の中心は、巨額の負債を抱えた大企業ではありません。建設、飲食、小売、運輸、サービスなど、地域経済や日常生活を支える中小・零細企業です。
コロナ禍では、金融支援によって倒産が一時的に抑えられました。しかし、その間に原材料価格、人件費、光熱費、金利などの負担が上昇し、過剰債務を抱えた企業の収益力が十分に回復しないまま、返済が再開されました。
今後必要なのは、単に融資を増やして企業の存続期間を延ばすことではありません。
適正な価格転嫁、生産性向上、人材確保、事業承継、早期の事業再生を一体的に進め、企業が利益とキャッシュフローを確保できる経営環境をつくることが重要です。
倒産件数が1万件を超えたという数字だけでなく、その内側で、地域の小規模企業が静かに退出し続けていることに目を向ける必要があります。
注:本記事の「倒産」は、帝国データバンクが集計する負債1,000万円以上の法的整理を対象としています。休廃業・解散や私的整理は含まれません。
関連記事:
日銀はなぜ今、利上げするのか―物価を抑えて、成長まで抑えてよいのか
2026年9月18日、日本銀行は金融政策決定会合において、政策金利を1.00%から1.25%へ引き上げることを決定しました。
6月に0.75%から1.00%へ引き上げたばかりですから、わずか3カ月での追加利上げです。政策金利1.25%は約31年ぶりの高い水準となります。
今回の決定は賛成7、反対2でした。
日銀は、基調的な物価上昇率が2%に近づき、今後2%を超えて上振れるリスクがあることなどを利上げの理由として挙げています。
しかし、本当に「物価が上がっているから金利を上げる」という判断でよいのでしょうか。
今回の物価上昇の原因、利上げによって期待できる効果、そして中小企業や住宅ローン利用者への影響を考えると、今回の利上げについては慎重に検証する必要があります。
第1章 政策金利は1.25%へ――今回の日銀決定を整理する
今回の日銀金融政策決定会合では、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことが決まりました。
日銀は今回の声明で、日本経済について「一部に弱めの動きもみられるが、緩やかに回復している」と評価しています。
一方、物価については、原油高や為替円安、AI関連需要の拡大などによって国内企業物価の高い伸びが続き、企業間取引での価格上昇圧力が消費者価格にも波及し始めているとしています。
つまり日銀は、
「現在の物価上昇には原油高や円安などの要因がある」
ことを認識しながら、
「それが賃金や販売価格の上昇へ波及し、基調的なインフレになることを防ぐ」
ために利上げしたと整理できます。
今回の採決結果は次の通りです。
<表① 2026年9月金融政策決定会合の投票結果>
| 委員 | 役職 | 主な経歴・出身分野 | 利上げへの投票 |
| 植田和男 | 総裁 | 大学・経済学者、元日銀審議委員 | 賛成 |
| 氷見野良三 | 副総裁 | 大蔵省・金融庁、元金融庁長官 | 賛成 |
| 内田眞一 | 副総裁 | 日本銀行 | 賛成 |
| 高田創 | 審議委員 | 日本興業銀行・みずほ証券等、エコノミスト | 賛成 |
| 田村直樹 | 審議委員 | 住友銀行・三井住友銀行 | 賛成 |
| 小枝淳子 | 審議委員 | 大学・経済学者、IMF等 | 賛成 |
| 増一行 | 審議委員 | 三菱商事、元CFO | 賛成 |
| 浅田統一郎 | 審議委員 | 大学・経済学者 | 反対 |
| 佐藤綾野 | 審議委員 | 大学・経済学者、QUICK等 | 反対 |
反対した浅田委員は、足元の消費者物価上昇率が2%を下回り、経済も必ずしも強いとはいえないことから、政策金利を据え置くべきだと主張しました。
佐藤委員も、経済・物価情勢がこれまでと比べて大きく加速しているわけではなく、このタイミングでの利上げは適切ではないとして反対しました。
この2人の反対意見は、今回の利上げを考えるうえで重要な論点を含んでいます。
第2章 今のインフレに「利上げ」は効くのか
そもそも中央銀行が利上げを行う典型的な場面は、景気が過熱して需要が供給能力を上回り、物価が上昇する「ディマンドプル型インフレ」です。
例えば、企業が積極的に設備投資を行い、家計も旺盛に消費し、経済全体の需要が過熱しているとします。
この場合、金利を引き上げれば企業の借入や住宅ローンなどの負担が増え、投資や消費が抑制されます。その結果、需要が落ち着き、物価上昇を抑えることが期待できます。
ところが現在の日本の物価上昇には、それとは異なる要因がかなり含まれています。
日銀自身、今回の声明で原油価格の上昇、為替円安、半導体価格などの上昇、輸入物価上昇の影響を指摘しています。
<表② インフレの種類と利上げの効果>
| 物価上昇の原因 | 具体例 | 利上げによる直接的な抑制効果 |
| 需要の急増 | 消費・設備投資の過熱 | 比較的大きい |
| 原油価格上昇 | ガソリン・電気・物流費 | 限定的 |
| 原材料価格上昇 | 食品・資材・部品価格 | 限定的 |
| 輸入価格上昇 | 海外製品・原材料 | 限定的 |
| 円安 | 輸入価格上昇 | 為替経由の間接効果はあり得る |
| 人手不足 | 人件費上昇 | 需要抑制を通じた効果はあり得る |
金利を1.00%から1.25%に上げても、中東情勢が改善するわけではありません。
原油が増産されるわけでもありません。
海外の半導体価格が下がるわけでもありません。
したがって、供給制約や輸入コストを起点とする物価上昇に対しては、利上げの直接的な効果には限界があります。
もちろん日銀側には別の論理があります。
原油高や輸入物価上昇から始まったインフレであっても、それが賃金上昇、販売価格引き上げ、期待インフレ率上昇という循環につながれば、物価上昇が国内に定着する可能性があります。
今回の日銀は、まさにこの「二次的波及」を警戒していると考えられます。
したがって論点は、「コストプッシュだから金融政策は無意味」という単純な話ではありません。
重要なのは、現在の日本経済が、需要を抑制する必要があるほど過熱しているのか。そして、利上げによる需要抑制の副作用を受け入れてまで、将来のインフレ上振れを予防する必要があるのか、という点です。
第3章 「円安だから利上げ」には注意が必要
今回の利上げをめぐっては、円安への対応という観点もたびたび語られています。
確かに理論上、日本の金利が上昇すれば海外との金利差が縮小し、円安圧力が弱まる可能性があります。
しかし、ここでは金融政策と為替政策を区別して考える必要があります。
日銀の金融政策の中心的な目的は、物価の安定を図り、それを通じて国民経済の健全な発展に資することです。
一方、外国為替相場への対応は政府の為替政策とも密接に関係する領域です。
したがって、
「円安だから日銀が金利を上げる」
という単純な構図で金融政策を考えることには慎重であるべきでしょう。
しかも為替レートは、日本の政策金利だけで決まるものではありません。
米国をはじめとする海外の金利、各国の財政政策、貿易・経常収支、資本移動、地政学リスク、投資家のリスク選好など、さまざまな要因によって決まります。
実際、今回の利上げ発表後も円高が一方向に進んだわけではなく、発表直後にはむしろ円売りが進む場面がありました。
<表③ 政策課題と主な政策手段>
| 課題 | 主な原因 | 中心となる政策手段 |
| 需要過熱によるインフレ | 過剰需要 | 金融政策 |
| 原油・エネルギー高 | 海外市況・地政学 | エネルギー政策・財政政策等 |
| 円安 | 金利差・資本移動等 | 為替政策+金融政策の間接的影響 |
| 実質所得低下 | 物価上昇>所得上昇 | 賃上げ・成長政策・財政政策等 |
| 企業の供給力不足 | 人手不足・投資不足 | 成長政策・設備投資・生産性向上 |
金融政策ですべての問題を解決しようとすると、政策手段と政策目的の組み合わせを誤る可能性があります。
円安対策、エネルギー価格対策、家計支援、企業の生産性向上――それぞれについて、本来どの政策手段を使うべきなのかを分けて考える必要があります。
第4章 利上げは投資を抑え、成長を阻害しないか
今回の利上げについて、もう一つ考えておきたいのが「経済成長への影響」です。
金利を引き上げれば、企業の借入コストは上昇します。
これは単に企業の利息負担が増えるというだけの問題ではありません。
企業が新しい工場を建設する、機械を導入する、DXを進める、新規事業を始める――こうした投資案件の採算性そのものが変わってきます。
例えば、これまで借入金利1%で採算が取れていた設備投資が、2%、3%と金利が上昇すれば、投資を延期したり、中止したりする企業も出てくるでしょう。
これは金融政策としては当然の作用です。
利上げとは、そもそも企業や家計の資金需要を抑制し、設備投資や消費を減速させることによって、経済全体の需要を冷やす政策だからです。
問題は、現在の日本経済が本当に「投資にブレーキをかけなければならないほど過熱しているのか」という点です。
日本に必要なのは「投資抑制」なのか
日本では長年、潜在成長率の低さ、生産性の伸び悩み、人手不足などが課題とされてきました。
これらを克服するために必要なのは、本来、
設備投資
省力化投資
DX・AI投資
研究開発
人材投資
新規事業への投資
などを増やし、企業の生産性と供給力を高めていくことです。
ところが金利上昇は、これらの投資に対して逆方向に作用します。
<表④ 利上げが企業経営に与える主な影響>
| 項目 | 利上げによる影響 |
| 既存借入 | 変動金利を中心に利息負担増 |
| 新規設備投資 | 資金調達コスト上昇 |
| 新規事業 | 投資採算のハードル上昇 |
| DX・省力化投資 | 投資回収期間が長期化 |
| 不動産・工場建設 | 大型投資ほど金利負担増 |
| 企業収益 | 支払利息増加により利益圧迫 |
| 賃上げ | 利益減少を通じて余力低下の可能性 |
| 経済成長 | 投資減少を通じて下押し要因 |
特に中小企業への影響は無視できません。
借入残高1億円の企業で借入金利が0.25%上昇すれば、単純計算で年間25万円の負担増です。
政策金利の上昇が累積して借入金利が1%上昇すれば、年間100万円です。
<表⑤ 借入金利上昇による年間負担増の目安>
| 借入残高 | +0.25% | +0.50% | +1.00% |
| 3,000万円 | 7.5万円 | 15万円 | 30万円 |
| 5,000万円 | 12.5万円 | 25万円 | 50万円 |
| 1億円 | 25万円 | 50万円 | 100万円 |
| 3億円 | 75万円 | 150万円 | 300万円 |
もちろん、すべての借入金利が政策金利と同じ幅で直ちに上昇するわけではありません。
しかし、政策金利の引き上げが続けば、借換えや新規融資を通じて企業の資金調達コストは徐々に上昇します。
原材料費、人件費、エネルギー費、物流費がすでに上昇しているところへ、さらに「金利」というコストまで増えることになります。
「物価安定」と「経済成長」は切り離してよいのか
ここで参考になるのが、中央銀行の「デュアルマンデート」という考え方です。
米国のFRBには、「物価の安定」と「最大雇用」という2つの政策目標が与えられています。
つまり、インフレだけを見て金融政策を決めるのではなく、金融引き締めによって雇用や経済活動を必要以上に悪化させないかという点も同時に考えます。
日本銀行には、FRBとまったく同じ意味でのデュアルマンデートが法律上定められているわけではありません。
しかし日銀法第2条は、金融政策について、
「物価の安定を図ることを通じて国民経済の健全な発展に資すること」
を理念として掲げています。
つまり、日銀に求められているのは「物価を2%にする」という数字だけではなく、その先にある「国民経済の健全な発展」まで含めて金融政策を考えることだと読めます。
日銀自身も過去に、物価安定とは単に物価が上がる状態ではなく、雇用、賃金、企業収益などが改善し、経済がバランスよく持続的に成長する状態であるとの考え方を示しています。
この視点から見ると、今回の利上げにはもう一つの問いが生まれます。
物価上昇を抑えるために、将来の成長に必要な投資まで抑制してしまってよいのか。
という問題です。
コストプッシュ型インフレなら、むしろ供給力を高める必要がある
さらに重要なのは、現在のインフレの原因との関係です。
仮に物価上昇の中心が「需要が強すぎること」であれば、利上げによって需要を抑えることには一定の合理性があります。
しかし、原油、原材料、輸入価格、人手不足など、供給側の問題によって物価が上昇しているのであれば、必要なのは需要を冷やすことだけではありません。
むしろ企業の設備投資や省力化投資を促し、
「供給力を増やす」
という方向も重要になります。
例えば人手不足で人件費が上昇しているのであれば、省力化設備やAI、ロボットへの投資によって生産性を上げることが一つの解決策になります。
エネルギーコストが高いのであれば、省エネ設備への投資も必要でしょう。
物流コストが上昇しているのであれば、物流DXや自動化への投資が必要です。
ところが金利を引き上げれば、こうした投資の資金調達コストも上昇します。
つまり、
「供給制約によって物価が上がっているのに、供給力を高めるための投資にブレーキをかける」
という矛盾が生じる可能性があります。
ここは今回の利上げを考えるうえで、もっと議論されてもよい点ではないでしょうか。
日本経済にとって本当に必要なのは、需要を冷やすことなのか。
それとも、企業の投資を促し、生産性と供給力を高めることなのか。
物価安定だけを見るのではなく、投資、雇用、賃金、企業収益、そして経済成長まで含めて考える。
明示的なデュアルマンデートではないとしても、「国民経済の健全な発展」という日銀法の理念からすれば、今回の利上げについて、この視点からの検証も必要だと思います。
まとめ 問われるのは「物価が高いか」ではなく「なぜ高いのか」
今回の日銀の利上げを考えるとき、最も重要なのは、単に消費者物価指数が何%になったかを見ることではありません。
「なぜ物価が上がっているのか」
を見極めることです。
需要が強すぎて物価が上がっているのであれば、利上げによって需要を抑えるという金融政策には合理性があります。
一方、原油高、原材料高、輸入価格上昇、円安などによるコストプッシュ型の物価上昇が大きいのであれば、利上げだけでその原因を取り除くことはできません。
日銀も今回、原油高や円安、輸入物価上昇などの影響を認めています。その一方で、それらが賃金や販売価格、期待インフレ率へ波及し、基調的な物価上昇率が2%を超えていくリスクを警戒しています。
つまり今回の政策判断をめぐる本当の論点は、
「現在の物価上昇を放置すれば持続的なインフレに発展するリスク」と、
「利上げによって企業や家計の需要を必要以上に冷やしてしまうリスク」
のどちらをより重く見るかという点にあります。
今回、9人の政策委員のうち7人は前者を重視して利上げに賛成し、浅田委員と佐藤委員は後者への警戒などから据え置きを主張しました。
特に中小企業の現場から見ると、原材料費、人件費、エネルギー費などが上昇する中で、さらに借入金利まで上昇することの影響は小さくありません。
また、円安を理由として金融政策を評価する場合にも注意が必要です。
為替相場は日銀の政策金利だけで決まるものではなく、金融政策と為替政策は目的も政策手段も同一ではありません。
政策金利はすでに1.25%まで上昇しました。
これから重要になるのは「金利のある世界」という言葉そのものではなく、この金利水準が日本の実体経済、とりわけ中小企業の資金繰り、設備投資、賃上げ、住宅ローンを抱える家計にどのような影響を与えるのかを具体的に検証することです。
物価を抑えるための政策が、結果として投資や賃上げを過度に抑制してしまえば、それもまた日本経済にとって大きなコストになります。
今後の日銀には、物価上昇率という「数字」だけでなく、その物価上昇がどこから来ているのか、そして利上げによる副作用がどこに現れているのかを、これまで以上に丁寧に見極めることが求められます。
関連記事:
2026.8.4 日銀はなぜ利上げを急ぐのか
最低賃金1,177円時代へ――「賃上げできない会社」がこれから直面すること
2026年度の最低賃金が大幅に引き上げられます。
厚生労働省が公表した各都道府県の答申を集計すると、地域別最低賃金の全国加重平均は1,177円。前年度の1,121円から56円の引き上げとなりました。
引き上げ幅は都道府県によって54~65円。全国加重平均で56円という引き上げ額は、1978年度に現在の目安制度が始まって以降、2番目の大きさです。新しい最低賃金は、各地域で2026年10月1日から12月2日にかけて順次発効する予定です。
最低賃金の引き上げというと、「パートやアルバイトの時給をいくらにするか」という話に見えます。
しかし、今回の引き上げをそれだけの問題として捉えるのは危険です。
人手不足が続く中、最低賃金の上昇は正社員を含めた賃金体系全体に波及し、企業には価格転嫁、生産性向上、設備投資、そして事業そのものの収益力向上を迫ります。
これから問われるのは、「最低賃金を払えるか」ではなく、「継続的に賃上げできる会社になれるか」なのです。
第1章 最低賃金1,177円――人件費はどこまで増えるのか
2026年度の最低賃金は全国加重平均で1,177円となります。
ただし、1,177円は全国一律の最低賃金ではありません。
例えば東京都では、現在の1,226円から1,280円へ引き上げられる予定です。大阪府も1,177円から1,231円となるなど、大都市圏ではすでに1,200円台が当たり前になってきました。
仮に時給が56円上昇すると、1人当たり年間1,800時間働く場合、
56円 × 1,800時間 = 約10万1,000円
の人件費増になります。
最低賃金近辺で働く従業員が20人いれば約202万円、50人なら約504万円です。
| 対象従業員数 | 1人あたり年間増加額 | 年間人件費増加額 |
| 5人 | 約10.1万円 | 約50万円 |
| 10人 | 約10.1万円 | 約101万円 |
| 20人 | 約10.1万円 | 約202万円 |
| 50人 | 約10.1万円 | 約504万円 |
| 100人 | 約10.1万円 | 約1,008万円 |
※最低賃金が56円上昇し、1人年間1,800時間勤務すると仮定。社会保険料等の増加は含まない。
しかも、実際の負担増はこれだけではありません。
企業が負担する社会保険料なども増えますし、最低賃金の従業員だけを引き上げると、これまでそれより高い賃金をもらっていた従業員との賃金差が縮まります。
例えば、
「新人が時給1,200円なら、5年間働いている自分の1,250円はどうなのか」
という問題が当然出てきます。
その結果、最低賃金の引き上げは、パート・アルバイトだけでなく、ベテラン従業員や正社員まで含めた「賃金表全体の引き上げ」につながっていきます。
したがって経営者が見るべきなのは、
最低賃金の上昇額 × 最低賃金対象者数
だけではありません。
会社全体の人件費が今後どれくらい上昇するのかを試算する必要があります。
最低賃金1,177円という数字は、その入口にすぎないのです。
第2章 「賃上げできない会社」が直面する3つの問題
では、十分な賃上げができない企業には何が起こるのでしょうか。
最も大きな問題は、採用力の低下です。
最低賃金が上がれば、当然ながら市場の求人時給も上昇します。
法律上の最低賃金が1,200円だからといって、「時給1,200円」で人が集まるとは限りません。
周辺企業が1,300円、1,400円で募集していれば、それが実質的な採用相場になります。
つまり企業にとって重要なのは、「最低賃金」よりもむしろ「採用できる賃金」なのです。
二つ目は、既存社員の流出です。
転職によって賃金を上げるという選択肢が一般的になれば、会社に残り続ける理由は「長く勤めているから」だけでは弱くなります。
特に若い世代ほど、給与水準や働き方を比較して職場を選びます。
採用できないだけでなく、現在いる人材まで流出すれば、残った従業員の負担が増え、さらに退職者が増えるという悪循環にもなりかねません。
そして三つ目が、利益率の低下です。
売上が変わらないまま人件費だけが増えれば、当然利益は減少します。
例えば、
売上高1億円
人件費3,000万円
営業利益500万円
という会社で、人件費が5%増えれば、人件費は150万円増加します。
他の条件が同じなら、営業利益は500万円から350万円へ減少します。
人件費は5%しか増えていないのに、営業利益は30%減る。
| 項目 | 賃上げ前 | 人件費5%増加後 | 増減 |
| 売上高 | 1億円 | 1億円 | ― |
| 人件費 | 3,000万円 | 3,150万円 | +150万円 |
| その他費用 | 6,500万円 | 6,500万円 | ― |
| 営業利益 | 500万円 | 350万円 | ▲150万円 |
| 営業利益率 | 5.0% | 3.5% | ▲1.5pt |
ここが賃上げ問題の怖いところです。
利益率の低い中小企業ほど、人件費上昇の影響は大きくなります。
第3章 必要なのは「賃上げ」ではなく「賃上げできる会社」への転換
では、人件費の上昇にどう対応すればよいのでしょうか。
答えは単純なコスト削減ではありません。
重要なのは、
①価格を上げる
②生産性を上げる
③付加価値を上げる
という三つの方向です。
まず避けて通れないのが価格転嫁です。
2026年版中小企業白書によれば、中小企業のコスト全般の価格転嫁率は2025年9月時点で53.5%。改善傾向にはあるものの、価格転嫁できる企業とできない企業の二極化が続いていると指摘されています。
原材料やエネルギー価格だけではありません。
今後は「労務費が上がったので価格を見直す」という交渉が、より重要になります。
2026年1月には、事業者間の価格転嫁・取引適正化を目的とした改正制度も施行されています。政府も、賃上げ原資を確保するためには価格転嫁が不可欠との姿勢を明確にしています。
次に必要なのが生産性向上です。
例えば10人で行っている業務を、ITやAI、機械設備の導入によって8人相当の業務量で処理できるようになれば、1人当たりに配分できる付加価値は高くなります。
ここで重要なのは、
「人を減らすためのDX」ではなく、「少ない人数でも売上を維持・拡大できるDX」
という考え方です。
人手不足時代には、人を採用して売上を増やすモデルそのものが成立しにくくなります。
そして三つ目が付加価値の向上です。
単価の低い仕事を大量に受注するビジネスモデルでは、人件費が上がるほど経営は苦しくなります。
「誰でもできる仕事」を安く提供する会社から、「その会社だから頼みたい仕事」を適正価格で提供する会社へ。
商品構成、顧客層、サービス内容、販売方法まで含めた見直しが必要になります。
最低賃金の上昇は、実は企業にビジネスモデルの再構築を迫っているとも言えるのです。
| 賃上げできない会社 | 賃上げできる会社 | |
| 価格 | 値上げできない | 適正な価格転嫁を行う |
| 売上 | 人数を増やして伸ばす | 1人当たり売上を高める |
| 業務 | 人手に依存 | IT・AI・設備を活用 |
| 商品・サービス | 価格競争になりやすい | 高付加価値化を進める |
| 人材 | 採用難・離職増 | 採用・定着で優位 |
| 賃上げ | コストとして捉える | 成長投資として捉える |
| 経営の循環 | 賃上げ→利益減少 | 賃上げ→投資→生産性向上→利益増加 |
第4章 中小企業は「賃上げ+投資」をセットで考える
一方で、政府も最低賃金だけを引き上げているわけではありません。
2026年度には、厚生労働省が「賃上げ支援助成金パッケージ」を設けています。
代表的な制度が業務改善助成金です。
これは、事業場内最低賃金を引き上げながら、生産性向上につながる設備投資などを行った中小企業に対し、その費用の一部を助成する制度です。
2026年度は最大600万円の助成枠があり、機械設備だけでなく、生産性向上につながるさまざまな投資が対象となります。
2026年度分は9月1日に受付が始まっています。
ただし注意したいのは申請期限です。
原則として、各都道府県の新しい最低賃金発効日の前日、または11月30日のいずれか早い日までとなっています。東京都内の事業場の場合は9月30日が申請期限です。
また、申請前に賃上げをしてしまったり、交付決定前に設備を導入してしまったりすると対象にならない場合があるため、実施順序にも注意が必要です。
これは非常に重要なポイントです。
「最低賃金が上がるから仕方なく給与を上げる」
だけでは、人件費が増えて終わります。
そうではなく、
賃上げ → 設備投資・DX → 生産性向上 → 利益増加 → 次の賃上げ
という循環を作ることが重要です。
例えば飲食店ならセルフオーダーやPOS、製造業なら自動化設備、小売業なら在庫管理システム、サービス業なら生成AIやクラウドによる事務作業の効率化など、業種によって取り組めることは異なります。
助成金や補助金は「もらえるお金」と考えるのではなく、これから必要になる投資を前倒しするための手段として考えた方がよいでしょう。
まとめ 最低賃金上昇は「弱い会社」から順番に効いてくる
最低賃金1,177円という数字だけを見ると、「今年もまた50円程度上がった」という話に見えるかもしれません。
しかし、今回の最低賃金引き上げの本質はそこではありません。
人口減少と人手不足が続く日本では、今後も賃金には上昇圧力がかかると考えるべきでしょう。
そして問題は、
「賃上げしたら利益が減る」
という企業です。
本来、賃金が上昇しても、それ以上に価格、生産性、付加価値を上げることができれば、企業は成長できます。
逆に、
価格を上げられない。
設備投資もできない。
生産性も上がらない。
それでも人件費だけは上がっていく。
この状態が続けば、企業の利益は徐々に削られていきます。
最低賃金の上昇は、ある意味で企業の「稼ぐ力」を試すものになっています。
これからの中小企業経営で重要なのは、単に最低賃金に対応することではありません。
「どうすれば毎年3%、5%と賃金を上げ続けられる会社になるのか」
を考えることです。
価格転嫁、設備投資、DX・AI活用、業務効率化、そして高付加価値化。
これらは別々の経営課題ではありません。
すべては、
「人件費が上がっても利益を出せる会社をつくる」
という一つの課題につながっています。
最低賃金1,177円時代。
企業に求められているのは、賃上げへの「対応」ではなく、賃上げを続けられる経営への転換といえるでしょう。
関連記事:
人手不足国家・日本は外国人材で救われるのか?――2027年「育成就労制度」で変わる中小企業の採用
日本企業にとって、「人手不足」はもはや景気が良くなれば起きる一時的な現象ではなくなりました。
求人を出しても応募が来ない。採用できても定着しない。賃金を上げたいが、原材料費やエネルギー価格も上がっており、十分な原資を確保できない――。
特に地方の中小企業では、「仕事はあるのに人がいないため受注できない」というケースも珍しくありません。
帝国データバンクによると、2025年度の「人手不足倒産」は441件に達し、3年連続で過去最多を更新しました。なかでも建設業、道路貨物運送業、介護、飲食など、労働集約型の産業で深刻な状況が続いています。
こうした中、日本の外国人政策が大きく変わろうとしています。
2027年4月から、これまでの「技能実習制度」に代わって、新たな「育成就労制度」が本格的に始まります。
これは単なる制度名称の変更ではありません。
これまで「国際貢献」「技能移転」という建前が強かった外国人技能実習制度から、政府が明確に「人材育成」と「人材確保」を目的に掲げる制度への転換です。出入国在留管理庁自身も、制度創設の背景として日本の深刻な人手不足と国際的な人材獲得競争を挙げています。
つまり、日本の外国人政策は大きな転換点を迎えているのです。
1.日本の人手不足は「景気循環」ではなく「人口構造」の問題
まず理解しておきたいのは、現在の人手不足が単なる好景気による人手不足ではないということです。
日本では少子高齢化が続いており、働く世代そのものが減少しています。
国立社会保障・人口問題研究所の「日本の将来推計人口(令和5年推計)」では、出生中位・死亡中位の推計で、日本の総人口は2070年には約8,700万人まで減少すると見込まれています。
もちろん、女性や高齢者の労働参加率を高める余地はあります。
AI、ロボット、DXなどによる省力化も進むでしょう。
しかし、それだけですべての産業の人手不足を解消するのは簡単ではありません。
特に、
- 建設
- 物流
- 介護
- 外食
- 宿泊
- 農業
- 製造業
などでは、現場で実際に人が働かなければ成立しない業務が多く存在します。
しかも、人手不足はすでに企業経営そのものを左右し始めています。
帝国データバンクによれば、2025年の人手不足倒産427件のうち、77%に当たる329件が従業員10人未満の企業でした。
これは中小企業にとって重要な数字です。
大企業なら10人辞めても組織全体で吸収できるかもしれません。しかし従業員10人の会社で2人辞めれば、単純計算で労働力の2割を失います。
さらに資格保有者、工場長、施工管理者、営業責任者などのキーパーソンが辞めれば、「人が減る」という以上に事業そのものが回らなくなることがあります。
人手不足は、もはや単なる「採用の問題」ではありません。
企業の存続に関わる経営問題になっているのです。
外国人労働者はすでに257万人
こうした人手不足を補っているのが外国人材です。
厚生労働省によると、2025年10月末時点の外国人労働者数は、2,571,037人となりました。
前年から約26万8,000人増加し、過去最多です。
外国人を雇用する事業所も約37万1,000事業所まで増えています。
2024年10月末には約230万人でしたから、わずか1年間で約27万人増えたことになります。
さらに注目すべきなのは、企業が外国人を雇う理由です。
厚生労働省の「外国人雇用実態調査」では、外国人を雇用する理由として、
「労働力不足の解消・緩和のため」69.0%が最多となっています。
次いで、
「日本人と同等またはそれ以上の活躍を期待して」54.7%
となっています。
つまり現場では、外国人雇用はすでに「国際交流」や「研修」といった位置付けではありません。
企業の人材戦略そのものになりつつあります。
2.外国人政策の大転換――技能実習から「育成就労」へ
ここで、これまでの技能実習制度を振り返ってみましょう。
技能実習制度は、本来、日本で培った技能や技術を開発途上地域などへ移転する「国際貢献」を目的としてきました。
しかし実際には、多くの企業が人手不足を補うために技能実習生を受け入れてきたという側面があります。
つまり、制度上の目的=国際貢献・技能移転
である一方、企業側の実態=人材確保
というズレがありました。
政府もこの「制度目的と実態のかい離」を認めています。
また、実習生の権利保護、転籍の制限、送出機関への高額な費用など、さまざまな問題も指摘されてきました。
そこで技能実習制度を発展的に解消し、新たに創設されるのが「育成就労制度」です。
2027年4月、「育成就労制度」が始まる
育成就労制度は、2027年4月1日から運用が開始されます。
法律自体は2024年6月に成立しており、2026年には制度の具体的な運用方針や運用要領も順次整備されています。2026年1月には分野別運用方針が閣議決定され、7月には制度概要も改訂されました。
大きなポイントは、制度の目的が明確になったことです。
新制度では、「人材育成」+「人材確保」が目的として掲げられています。
これは非常に大きな変化です。
外国人を日本の産業を支える人材として正面から位置付ける方向へ、制度が動いたと見ることができます。
技能実習、育成就労、特定技能の違いを大まかに整理すると、次のようになります。
| 技能実習 | 育成就労 | 特定技能1号 | |
| 主な目的 | 技能移転・国際貢献 | 人材育成+人材確保 | 人手不足への対応 |
| 人材イメージ | 技能を学ぶ人材 | これから育成する人材 | 一定の技能を持つ即戦力 |
| 基本的な期間 | 段階的な実習 | 原則3年 | 原則通算5年まで |
| キャリア | 技能実習 | 特定技能への移行を想定 | 特定技能2号等への展開 |
| 政策上の位置付け | 技能移転中心 | 育成+労働力確保 | 即戦力確保 |
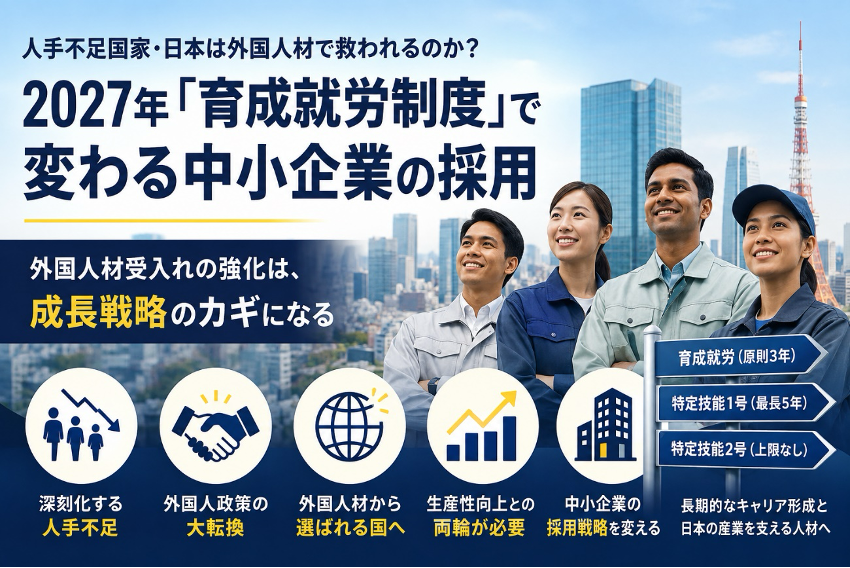
育成就労では原則3年間の就労を通じて人材を育成し、その後、一定の技能や日本語能力を身につけた人については特定技能1号への移行が想定されています。
つまり、
育成就労 → 特定技能1号 → 特定技能2号
という、より長期的なキャリア形成が見えてきます。
特定技能1号は原則通算5年が上限ですが、特定技能2号には在留期間の上限がありません。
従来の「数年間日本で働いて帰国する」という発想から、一定の人材については長期的に日本の産業を支えてもらう方向へ制度が変わっていくことになります。
3.日本は外国人材から「選ばれる国」になれるのか
ここは今回の制度改正で最も重要なポイントだと思います。
日本政府は長い間、外国人労働者の受入れについて慎重な姿勢をとってきました。
しかし、日本の人口構造を考えれば、外国人材を労働市場から切り離して考えることは現実的ではなくなっています。
実際、出入国在留管理庁は育成就労制度を創設した理由について、
人手不足が深刻化する一方、国際的な人材獲得競争も激化しており、日本が外国人から「選ばれる国」になることが重要だと説明しています。
この「選ばれる国」という言葉は重要です。
かつては、「日本で働きたい外国人を日本企業が選ぶ」という発想が中心だったかもしれません。
しかし今後は逆です。
「外国人材から日本が選ばれるか」という競争になります。
外国人材にとって働く国の選択肢は日本だけではありません。
韓国、台湾、シンガポール、欧米、中東など、外国人労働者を必要としている国は多数あります。
しかも日本は長期間にわたる円安によって、外国人から見た日本の賃金の魅力が以前ほど圧倒的ではなくなっています。
だからこそ、単に「外国人を受け入れる制度を作れば人が来る」という話ではありません。
外国人を増やせば人手不足は解決するのか
では、外国人労働者を増やせば日本の人手不足問題は解決するのでしょうか。
答えは、それほど単純ではありません。
外国人材の受入れ拡大には、少なくとも次のような課題があります。
① 日本語教育
仕事上の指示、安全管理、顧客対応など、日本語能力が必要な業務は多くあります。
特に建設、介護、製造などでは、コミュニケーション不足が事故や品質問題につながる可能性があります。
② 住宅・生活支援
外国人従業員を採用すれば終わりではありません。
住居、銀行口座、携帯電話、行政手続、病院、子どもの教育など、生活面での支援も必要になります。
③ 地域社会との共生
外国人住民が増えれば、ごみ出し、騒音、交通、教育、医療など、地域社会との接点も増えます。
受入れ人数だけ増やして、社会インフラや地域の理解が追いつかなければ摩擦が生じる可能性があります。
④ 賃金・待遇
「日本人より安い労働力」として外国人を採用する発想は、今後ますます通用しなくなるでしょう。
外国人材自身が国や企業を比較する時代だからです。
⑤ 定着
せっかく教育した外国人が、より待遇の良い企業へ移れば、企業側の教育投資は回収できません。
新制度では外国人の権利保護や本人意向による転籍についても、技能実習制度から見直しが行われます。
企業側から見れば、「採用できるか」だけではなく「選ばれ続ける会社になれるか」が問われることになります。
「外国人=安い労働力」という経営モデルは終わる
中小企業経営者にとって、ここは非常に重要です。
外国人材政策の拡大を、「日本人が採れないから、安い外国人を雇えばよい」と考えるべきではありません。
むしろ逆でしょう。
今後は外国人材についても、
- 給与
- 休日
- 住宅
- 教育
- キャリアアップ
- 日本語教育
- 職場環境
- 人間関係
などを総合的に改善しなければ、人材を確保できなくなります。
これは日本人の採用と基本的には同じです。
企業が外国人からも選ばれる必要があるからです。
外国人を「不足した人数を埋める人」と考える企業と、「将来の幹部や熟練人材として育てる人」と考える企業では、5年後、10年後に大きな差がつく可能性があります。
4.外国人材だけでは解決しない――生産性向上との両輪が必要
一方で、「人口が減るなら外国人を増やせばいい」という議論にも注意が必要です。
経済成長を大きく分解すると、
経済成長 ≒ 労働投入の増加 + 生産性の上昇
と考えることができます。
外国人材の受入れは、「労働投入の減少」を緩和する政策です。
しかし、それだけでは十分ではありません。
重要なのは、
外国人材の活用と生産性向上を同時に進めること
です。
例えば製造業なら、
「外国人を10人採用する」だけではなく、
「外国人を5人採用し、ロボット・自動化設備を導入して従来10人必要だった工程を6人で回せるようにする」
という発想です。
飲食業ならモバイルオーダーやセルフレジ。
物流なら自動倉庫や配送システム。
介護なら介護ロボットや記録システム。
建設ならICT施工やBIM/CIM。
外国人材とDX・省力化投資は、どちらか一方を選ぶ話ではありません。
両方を組み合わせる必要があります。
5.中小企業は「採用戦略」そのものを変える必要がある
今後の中小企業に必要なのは、「日本人を採用し、足りなければ外国人で補う」という採用戦略からの転換です。
例えば、次の4つを一体として考える必要があります。
① 賃上げ・待遇改善
まず既存社員が辞めない会社を作る。
② 外国人材の採用・育成
育成就労や特定技能を活用し、中長期的に人材を育てる。
③ DX・省力化投資
そもそも必要な人数を減らす。
④ 価格転嫁・高付加価値化
賃上げや設備投資を可能にする利益を確保する。
つまり、人手不足 → 採用だけではなく、
人手不足 → 賃金 → 価格転嫁 → 投資 → 生産性 → 採用
という経営全体の問題として考える必要があります。
これは特に中小企業にとって重要です。
大企業と同じ賃金で採用競争をしても、勝てない企業は少なくありません。
だからこそ、「少ない人数でも利益を出せる会社」へ変わる必要があります。
外国人政策は「受入れ」だけでなく「共生」と「管理」の問題へ
外国人政策については、「もっと受け入れるべきだ」「外国人が増えすぎるのではないか」といった二者択一の議論になりがちです。
しかし、実際の政策課題はもっと複雑です。
日本が人手不足を補うために外国人材を必要としていることは、かなり明確になってきました。
一方で、受入れ人数が増えれば、
- 不法就労への対応
- 社会保険への加入
- 税の適正な負担
- 日本語教育
- 地域社会との共生
- 犯罪・違法行為への適切な対応
- 悪質な雇用主や仲介業者への規制
なども同時に強化する必要があります。
つまり外国人政策は、「受入れるか、受入れないか」という議論から、
「必要な外国人材をどう受入れ、どう育成し、どう社会に定着してもらい、同時にルールをどう徹底するか」という段階へ移りつつあります。
これは外国人材本人にとっても、日本社会にとっても重要なことです。
まとめ――人手不足国家・日本に必要なのは「外国人+生産性」
日本の人手不足は、今後数年で自然に解消する問題ではありません。
人口構造を考えれば、むしろ長期化する可能性が高いでしょう。
その中で外国人材の重要性は確実に高まります。
2025年10月時点ですでに約257万人の外国人が日本で働いており、その人数は過去最多を更新しています。
そして2027年4月には育成就労制度がスタートします。
これは単なる技能実習制度の名称変更ではありません。
日本が外国人材を「一時的な実習生」ではなく、「日本の産業を支える人材」として本格的に位置付け始めた転換点
と考えるべきでしょう。
ただし、外国人材だけですべてが解決するわけではありません。
これからの日本企業、特に中小企業に必要なのは、
「外国人材」+「賃上げ・待遇改善」+「DX・省力化投資」+「価格転嫁・高付加価値化」
です。
そしてマクロ経済の視点から見れば、日本が人口減少下でも経済成長を続けるためのポイントは、大きく3つに集約できます。
① 労働参加率を高める
② 外国人材を適切に受け入れる
③ 一人当たりの生産性を高める
特に重要なのは③でしょう。
人口が減る国でGDPを増やそうとすれば、最終的には一人ひとりが生み出す付加価値を高めるしかありません。
したがって、外国人政策は単なる「人手不足対策」として考えるべきではありません。
外国人材を受け入れながら、設備投資、AI、DX、自動化、人材教育を進め、日本人も外国人も含めて一人当たりの生産性と賃金を上げていく。
そこまでできて初めて、外国人政策は人口減少時代の「成長政策」になります。
2027年に始まる育成就労制度は、その意味で日本の労働政策の大きな転換点になるのではないでしょうか。
関連記事:
2025.11.30 外国人のビザ要件強化の背景とその影響
日銀はなぜ利上げを急ぐのか
――2026年7月金融政策決定会合から考える「金利ある世界」と中小企業経営
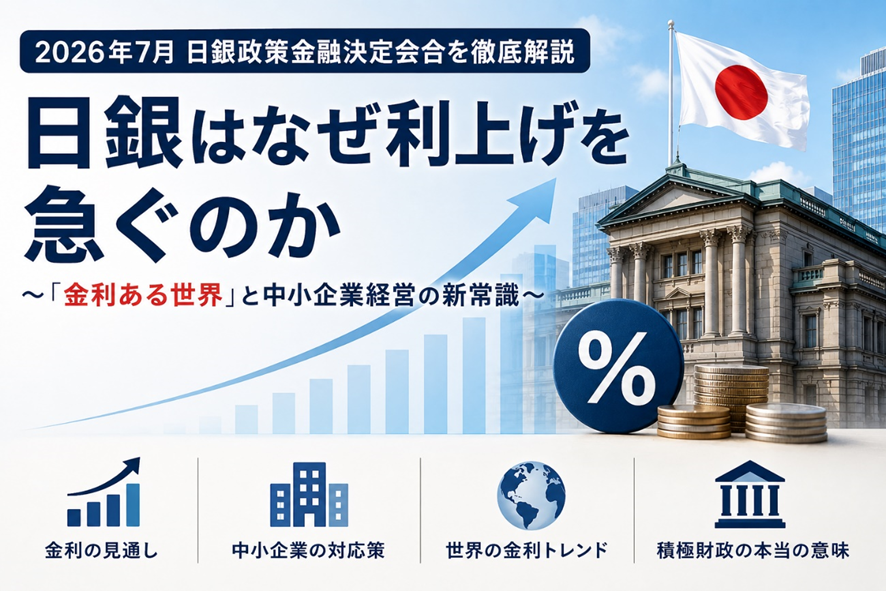
2026年7月30~31日、日本銀行は金融政策決定会合を開催し、政策金利である無担保コール翌日物金利を1.0%程度に据え置くことを決めました。
決定自体に大きなサプライズはありません。しかし今回重要なのは、日銀の問題意識が「物価を2%まで上げられるか」から、「2%を超える物価上昇をどう抑えるか」へ移りつつあることです。
つまり日本は、デフレ脱却を確認する段階から、インフレを適切にコントロールする段階へ入りつつあります。今回は7月会合を振り返りながら、今後の金利、中小企業経営への影響、そして「長期金利上昇=積極財政への市場の警告」という議論について考えます。
第1章 7月会合は「据え置き」だが、中身はタカ派的
日銀は政策金利を1.0%程度に据え置く方針を、賛成8、反対1で決定しました。唯一反対した高田創審議委員は、1.25%への利上げを主張しています。つまり反対票は「利上げ反対」ではなく、もっと速く正常化すべきだという立場でした。
| 項目 | 7月会合 |
| 政策金利 | 1.0%程度 |
| 決定 | 据え置き |
| 賛成・反対 | 8対1 |
| 反対意見 | 1.25%への利上げ |
| 物価認識 | 上振れリスクを警戒 |
| 今後 | 追加利上げを続ける方向 |
政策委員9名の賛否
| 氏名 | 役職 | 主な出身組織・経歴 | 賛否 |
| 植田 和男 | 総裁 | 東京大学、共立女子大学、元日銀審議委員 | 賛成 |
| 氷見野 良三 | 副総裁 | 大蔵省・金融庁、元金融庁長官 | 賛成 |
| 内田 眞一 | 副総裁 | 日本銀行 | 賛成 |
| 高田 創 | 審議委員 | みずほ証券、岡三証券 | 反対(1.25%を主張) |
| 田村 直樹 | 審議委員 | 三井住友銀行・SMFG | 賛成 |
| 小枝 淳子 | 審議委員 | 早稲田大学 | 賛成 |
| 増 一行 | 審議委員 | 三菱商事 | 賛成 |
| 浅田 統一郎 | 審議委員 | 中央大学 | 賛成 |
| 佐藤 綾野 | 審議委員 | QUICK、高崎経済大学、青山学院大学 | 賛成 |
日銀は今回の据え置きを「利上げ終了」とは考えていません。展望レポートでも、経済・物価・金融情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく方針を維持しています。
ここ数年の流れを見ると、日本が「金利ある世界」に戻ったことは明確です。
| 時期 | 金融政策の大きな流れ |
| 2016年 | マイナス金利政策導入 |
| 2024年3月 | マイナス金利解除 |
| 2024年7月 | 追加利上げ |
| 2025年1月 | 追加利上げ |
| 2025年12月 | 追加利上げ |
| 2026年3月 | 政策金利1.0%へ |
| 2026年7月 | 1.0%据え置き、追加利上げ姿勢維持 |
それでも日銀は、政策金利1%の現状を「まだ緩和的」とみています。短中期の実質金利はなお低く、金融機関の貸出姿勢も積極的だからです。
さらに2026年度の実質GDP成長率見通しは+0.6%、生鮮食品を除く消費者物価は+2.5%。AI関連需要、賃上げ、設備投資、政府施策が景気を支えるとの見方です。
最も大きな変化は、日銀の焦点が「インフレ不足」から「インフレ上振れ」へ移ったことでしょう。人手不足、賃上げ、価格転嫁、円安、原油高などが重なれば、物価上昇が想定を上回る可能性があります。
日本経済は、
デフレ → 低金利 → 低賃金
という循環から、
人手不足 → 賃上げ → 価格転嫁 → 物価上昇 → 金利正常化
という新しい循環へ移り始めています。
第2章 今後の金利はどうなるのか
今後の焦点は、利上げを「するか」ではなく、「いつ、どこまで上げるか」です。
日銀内では、利上げの効果が景気・物価へ波及するまで1年~1年半程度かかるとの意見がある一方、経済・物価情勢によっては市場予想より速いペースで利上げが進む可能性も指摘されています。
したがって、企業としては政策金利1%を上限と考えないことが重要です。ただし、日本の潜在成長率は高くないため、欧米並みの高金利が長期化する可能性も限定的でしょう。現状は「超低金利」から「普通の低金利」への移行と捉えるのが自然です。
ここで注意したいのは、政策金利と長期金利は別物だという点です。長期金利は、将来の政策金利予想だけでなく、期待インフレ率、景気見通し、国債需給、海外金利などによって動きます。日銀が政策金利を据え置いても、長期金利が上昇することは十分あり得ます。
今後を見る4つのポイント
今後の日銀の判断を左右するのは、主に次の4点です。
- 賃金と物価の好循環――賃上げが中小企業まで広がるか
- 個人消費――実質賃金の改善が消費につながるか
- 為替と輸入物価――円安が物価上昇を加速させるか
- 海外経済と海外金利――米国などの金融政策がどう動くか
また「中立金利」、つまり景気を刺激も抑制もしない金利水準は直接観察できず、推計にも幅があります。このため、政策金利が何%になれば利上げ終了、と機械的に考えることはできません。
企業にとって大切なのは利上げの最終到達点を当てることではなく、金利が0.5%、1.0%上がっても耐えられる財務構造を作っておくことです。
第3章 中小企業は何をすべきか
金利が上がるからといって、単純に「借金を減らせばよい」という話ではありません。重要なのは、借入金利と投資収益率を比較することです。
例えば1億円を2%で借りれば年間利息は200万円です。しかし、その資金を省力化設備やDXに投資し、年間1,000万円の利益改善を生み出せるなら、投資を止める理由にはなりません。
むしろ人手不足が深刻な今は、省力化・自動化・AI・DX投資を先送りする方が経営リスクになり得ます。
中小企業が取り組むべきことは、次の5点です。
- 固定金利・変動金利の借入残高を把握する
- 金利+0.5%、+1.0%の影響を試算する
- 設備投資は金利ではなく投資収益率で判断する
- 人件費・原材料・金利を含めた価格転嫁を進める
- 運転資金枠を余裕のあるうちに確保する
金利上昇による年間支払利息の増加額は、単純計算で次のようになります。
| 借入残高 | 金利+0.5% | 金利+1.0% |
| 5,000万円 | +25万円 | +50万円 |
| 1億円 | +50万円 | +100万円 |
| 3億円 | +150万円 | +300万円 |
3億円の借入なら、金利1%上昇で年間300万円の負担増です。無視できる金額ではありません。しかし、その投資によって年間3,000万円の付加価値や利益改善が期待できるなら、金利上昇後も十分に採算が合います。
したがって重要なのは、金利上昇が利益・キャッシュフローに与える影響を金額で把握し、それを上回る収益を生み出せるかを判断することです。
同時に、価格転嫁も欠かせません。原材料だけでなく、人件費、物流費、電気代、金利、設備更新費まで含めたコスト全体を把握し、販売価格にどう反映させるかを考える必要があります。
これからは「人を増やして売上を増やす経営」から、設備・IT・AIによって一人当たり付加価値を高める経営への転換が求められます。
第4章 「長期金利上昇=積極財政への警告」は本当か
最近、日本の長期金利上昇について、
「積極財政で財政への信認が失われている」
「国債が売られているのは財政不安の表れだ」
という論調が目立ちます。
もちろん財政への信認が金利を左右する可能性はあります。しかし、「長期金利が上がった=財政危機」ではありません。
長期金利は概念的に、
長期金利 ≒ 将来の短期金利予想 + 期待インフレ率 + タームプレミアム
で形成されます。経済成長期待やインフレ期待が高まれば、長期金利が上昇するのは自然です。
積極財政も、単に「国債を増やす政策」と見るべきではありません。成長投資につながる財政支出であれば、
政府支出・投資増加 → 民間需要増加 → 設備投資増加 → 雇用・賃金増加 → 名目GDP増加 → 金利上昇
という経路が考えられます。この場合の金利上昇は、財政不安というより成長期待の反映と解釈できます。
さらに、長期金利の上昇は日本だけの現象ではありません。米国やドイツなどでも長期金利は上昇しており、世界的にインフレ、財政拡張、国債発行増、金融政策正常化、タームプレミアム上昇が同時進行しています。
日本の金利上昇だけを取り出し、積極財政だけが原因だと説明するのは無理があります。
本当に見るべきは「名目成長率」と「金利」
財政を見るうえで重要なのは、金利が何%かだけではありません。より重要なのは、名目GDP成長率が金利を上回っているかです。
名目成長率が金利を上回っていれば、経済全体の規模が利払い負担より速く拡大するため、政府債務の対GDP比は悪化しにくくなります。
したがって、「長期金利が2%、3%になったから財政危機だ」という見方は単純すぎます。そのとき名目GDPが3%、4%と成長しているのであれば、金利上昇だけを見て財政不安と結論づけることはできません。
もちろん、積極財政なら何でもよいわけではありません。重要なのは、支出によって生産性や民間投資を高め、名目成長率を持続的に押し上げられるかです。
まとめ――「金利ある世界」を前提に経営する
2026年7月の日銀会合は政策金利1.0%の据え置きでしたが、その中身は追加利上げを視野に入れたタカ派的なものでした。
日銀の関心は、「物価を2%まで上げること」から「2%程度で安定させること」へ移りつつあります。
一方、長期金利の上昇を直ちに「財政不安」「積極財政への市場の警告」と結論づけるのは早計です。世界的な金利上昇、インフレ期待、金融政策正常化、投資需要、そして日本経済の名目成長期待など、複数の要因が重なっています。
中小企業に求められるのは、金利上昇を恐れて投資を止めることではありません。
金利を上回る収益を生み出す投資を行う。
賃上げを上回る生産性向上を実現する。
コスト上昇を適切に価格転嫁する。
日本経済は、「金利ゼロを前提とした経済」から、投資・賃金・物価・金利が動く普通の経済へ戻りつつあります。
これからの中小企業経営で重要なのは、「金利ある世界」を前提として、それ以上の付加価値を生み出せる経営へ転換することではないでしょうか。
関連記事:
2026.8.2 骨太の方針2026を読み解く
2026.7.17 日銀金融政策決定会合(6月)を読み解く(後編)
骨太の方針2026を読み解く
~「責任ある積極財政」は日本経済を変えるのか~
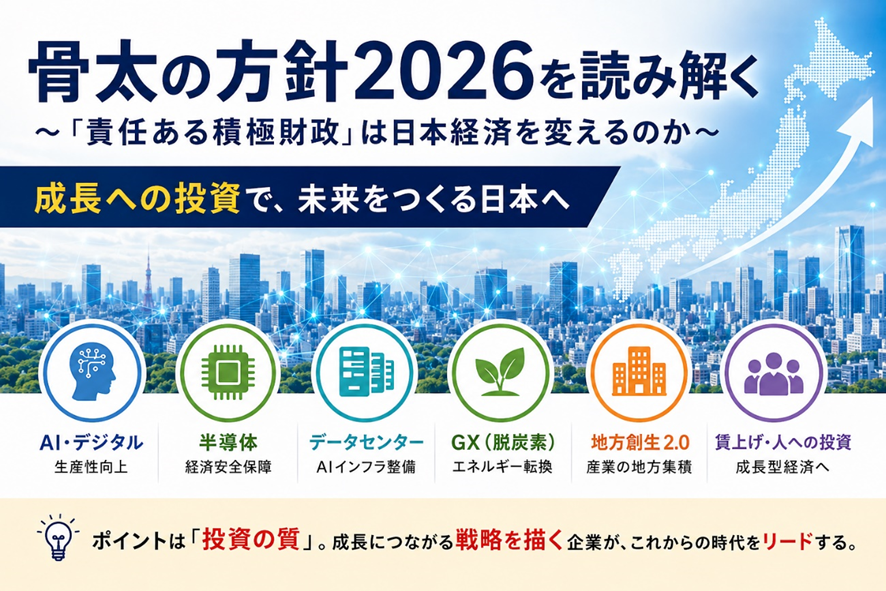
毎年、政府が閣議決定する「骨太の方針(経済財政運営と改革の基本方針)」。
ニュースでは必ず話題になりますが、「結局、自社の経営にどのような影響があるのか分からない」という経営者も多いのではないでしょうか。
しかし、骨太の方針は単なる政策集ではありません。翌年度予算、税制改正、補助金制度、金融政策などの方向性を決める、いわば日本経済の設計図です。
2026年版の骨太の方針は、歴代の中でも特に大きな転換点となる内容でした。
最大のキーワードは、
「責任ある積極財政」
です。
本稿では、
- 従来の骨太の方針との違い
- 今回の目玉政策
- 日本経済への影響
- 中小企業への影響
の4つの視点から、その本質を読み解いてみたいと思います。
第1章 骨太の方針2026は何が変わったのか
~「財政健全化」から「成長による財政改善」へ~
今回の骨太方針を象徴する言葉が、
「責任ある積極財政元年」
という表現です。
この一文だけでも、従来との違いがよく表れています。
これまでの骨太方針では、「財政健全化」が政策運営の出発点でした。
政府債務を抑え、プライマリーバランス(PB)の黒字化を目指し、社会保障費や歳出改革を進めることが重視されてきました。
一方、今回の骨太方針では、「成長への投資」が政策の中心に据えられています。
つまり、
経済を成長させ、その結果として財政を改善する
という考え方への転換です。
従来との比較
| 項目 | 従来の骨太方針 | 骨太2026 |
| 政策の軸 | 財政健全化 | 経済成長 |
| 政府支出 | 抑制的 | 戦略的投資 |
| PB黒字化 | 最優先課題 | 重要だが成長を優先 |
| 重点政策 | 歳出改革 | AI・GX・地方投資 |
| 基本姿勢 | 財政規律 | 責任ある積極財政 |
この政策転換の背景には、日本経済が30年以上にわたり経験してきた低成長があります。
日本では、財政規律を重視する一方で、名目GDPは大きく伸びず、賃金も停滞しました。
つまり、
「財政を締めても経済は十分に成長しなかった」
という反省があります。
もちろん、財政規律を否定しているわけではありません。
今回の「責任ある」という言葉には、
「将来の成長につながる投資に重点的に資金を配分する」
という意味が込められています。
単なるバラマキではなく、将来の税収増加につながる投資を行うという考え方です。
第2章 今回の骨太方針の特徴と目玉政策
~AI、データセンター、地方創生2.0~
今回の骨太方針を読んで最も印象的だったのは、
「AI」「半導体」「データセンター」
というキーワードが国家戦略の中心に据えられていることです。
従来、AI政策といえば研究開発支援やDX推進が中心でした。
しかし今回は違います。
AIを社会実装するために必要となる
- GPU
- データセンター
- 電力インフラ
- 通信インフラ
までを一体として整備する方向性が示されています。
つまり、
「AI政策」から「AIインフラ政策」へ
大きく発想が変わっています。
これは、日本の産業政策として非常に大きな意味を持っています。
今回の重点分野
| 重点政策 | 狙い |
| AI | 生産性革命 |
| 半導体 | 経済安全保障 |
| データセンター | AIインフラ整備 |
| GX | エネルギー転換 |
| 地方創生2.0 | 産業集積 |
| 賃上げ | 成長型経済への転換 |
また、「地方創生」の考え方も変わっています。
これまでの地方創生は、
- 観光
- 移住
- 地域活性化
が中心でした。
一方、今回の骨太方針では、
- データセンター
- 半導体工場
- 次世代エネルギー
- 産業立地
などを地方へ誘導しようとしています。
地方創生の変化
| これまで | これから |
| 観光振興 | 産業立地 |
| 移住促進 | 雇用創出 |
| 交流人口 | 企業投資 |
| 地域イベント | AI・半導体・GX |
これは単なる地方活性化ではありません。
経済安全保障
と
地方創生
を一体で考える政策へ進化したと言えるでしょう。
第3章 日本経済への影響
~積極財政は本当に危険なのか?~
積極財政と聞くと、
「国の借金が増える」
という意見を耳にします。
もちろん、財政規律は重要です。
しかし、経済学では政府債務の持続可能性は、
借金の額だけ
では判断しません。
重要なのは、
- 名目GDP成長率(g)
- 政府の資金調達コストである長期金利(r)
の関係です。
ここでいう「金利」とは、政策金利や住宅ローン金利ではなく、政府が国債を発行して資金を調達する際のコストを指します。実務や経済分析では、10年国債利回りなどの長期金利が代表的な指標として用いられます。
一方、「名目GDP成長率」は、実質経済成長率に物価上昇率を加えたもので、経済全体がどれだけのスピードで拡大しているかを表す指標です。
経済学では、
g(名目成長率)>r(長期金利)
の状態では、経済規模の拡大が利払い負担を上回るため、政府債務対GDP比率は安定・低下しやすいと考えられています。
例えば、
- 名目GDP成長率 4%
- 長期金利 2%
であれば、GDPという「分母」が借金より速く大きくなるため、財政負担は相対的に軽くなります。
逆に、
r>g
となれば、利払い負担が経済成長を上回り、財政運営は厳しくなります。
つまり、
積極財政が成功するかどうかは、
「国債を何兆円発行したか」
ではなく、
「その投資が生産性向上を通じて経済成長につながるか」
で決まるのです。
この考え方は、近年の財政学においても重要な論点となっており、オリヴィエ・ブランシャール元IMFチーフエコノミストも、「長期的に g が r を上回る環境では、政府債務のコストは従来考えられていたほど大きくない」と指摘しています。
もちろん、これは「借金はいくら増えても問題ない」という意味ではありません。投資が成長を生み出せなければ、g は低下し、やがて r が上回る可能性もあります。
だからこそ、「積極財政」の成否は、投資の質にかかっていると言えるでしょう。
マクロ経済への影響
| 期待される効果 | 留意点 |
| 設備投資の拡大 | 投資効果が十分に現れるか |
| 名目GDPの成長 | 長期金利の上昇 |
| 賃上げ | インフレ管理 |
| 税収増加 | 財政規律との両立 |
第4章 中小企業への影響
~補助金以上に重要なこと~
中小企業にとって、今回の骨太方針は追い風となる可能性があります。
AI、DX、省力化、人材育成、GXなどへの支援は、今後も予算や補助金として具体化される可能性が高いでしょう。
しかし、経営者として本当に注目すべきなのは、補助金の金額ではありません。
重要なのは、
「国がどのような企業を応援しようとしているのか」
です。
今回の骨太方針から読み取れるのは、
成長に向けて投資する企業を重点的に支援する
という明確なメッセージです。
中小企業に求められる姿
| 従来型 | これから |
| 現状維持 | 成長戦略を描く |
| 補助金を探す | 投資計画を示す |
| 人手依存 | AI・DX活用 |
| 価格競争 | 付加価値向上 |
| 単独経営 | 地域・企業連携 |
また、地方企業には大きなビジネスチャンスがあります。
データセンターやGX関連施設、半導体工場などの大型プロジェクトは、
- 建設業
- 電気設備業
- IT事業者
- 運送業
- 保守サービス業
など、多くの地域企業へ波及効果をもたらします。
政府が重点投資する産業と、自社の強みをどのように結び付けるか。
これからの経営者には、その視点がこれまで以上に求められるでしょう。
まとめ
「守り」から「攻め」へ――経営者こそ政策の方向性を読むべき
骨太の方針2026を一言で表すなら、
「日本経済を再び成長軌道へ乗せるための政策転換」
と言えるでしょう。
今回のポイントを整理すると、
- 財政健全化一辺倒から「責任ある積極財政」へ軸足が移った
- AI・半導体・データセンター・GXが国家戦略の中心となった
- 地方創生は「産業立地」の色彩を強めた
- 積極財政の成否は、「借金の額」ではなく、「投資によって名目成長率を長期金利以上に維持できるか」にかかっている
- 中小企業も「補助金を受ける企業」ではなく、「成長投資を行う企業」が政策の追い風を受けやすくなる
骨太の方針は、毎年公表される政策文書ですが、その中でも2026年版は、日本の経済政策が「守り」から「攻め」へと大きく舵を切った象徴的な内容と言えるでしょう。
経営者に求められるのは、制度が始まってから動くことではありません。
国がどの方向へ進もうとしているのかを読み解き、自社の経営戦略をその流れと重ね合わせること。
それこそが、不確実性の高い時代において競争優位を築くための第一歩になるのではないでしょうか。
関連記事:
2026.5.21 2026年「骨太の方針」はなぜ重要なのか ― 中小企業経営者が知るべき“国家の方向性”と与党内のせめぎ合い
日銀金融政策決定会合(6月)を読み解く(後編)

日銀はインフレの原因を見誤っているのではないか
― 利上げは日本経済に必要だったのか ―
前編では、日本銀行が今回の利上げを決定した理由として、「物価の安定」「金融政策の正常化」「円安への対応」という三つの論点を整理した。
確かに、それぞれには一定の合理性がある。
しかし、金融政策は単に物価だけを見て判断されるものではない。
金融政策が企業の設備投資や雇用、経済成長にどのような影響を及ぼすのかまで含めて評価されなければ、本来の役割を果たしたとは言えない。
その点から今回の利上げを見直すと、いくつかの疑問が浮かび上がってくる。
第1章 日本銀行法が求める本来の使命
日本銀行は、「物価を安定させる組織」というイメージで語られることが多い。
もちろん、それは間違いではない。
しかし、日本銀行法第2条を読むと、そこにはもう一つ重要な目的が示されている。
「通貨及び金融調節の円滑な実施を通じて、物価の安定を図ることをもって、国民経済の健全な発展に資すること」
ここで注目すべきなのは、「物価の安定」が最終目的ではないという点である。
法律は、「物価の安定を通じて国民経済の健全な発展に資すること」と規定している。
つまり、物価の安定は目的ではなく手段であり、最終的に目指すべきものは、日本経済全体の健全な発展なのである。
この点は、しばしば見落とされている。
近年の金融政策をめぐる議論では、「物価は何%か」「政策金利は何%か」といった数値ばかりが注目される。
しかし、日本銀行法が求めているのは、金融政策が企業活動や雇用、投資を含めた国民経済全体にどのような影響を与えるかという視点である。
現在の日本経済は、人手不足、労働人口の減少、エネルギー価格の上昇、DX・GXへの対応など、多くの構造的課題を抱えている。
こうした局面で最も重要なのは、生産性を高める設備投資を促し、企業の成長力を高めることではないだろうか。
その視点から見たとき、今回の利上げは本当に日本銀行法が目指す「国民経済の健全な発展」に資する政策だったのか、改めて検証する必要がある。
第2章 FRBの「デュアルマンデート」※と比較すると見えてくるもの
米国の中央銀行であるFRB(連邦準備制度)は、「デュアルマンデート(Dual Mandate)」と呼ばれる二つの使命を法律で課されている。
一つは物価の安定。
もう一つは最大雇用の実現である。
つまり、FRBはインフレ率だけでなく、雇用や景気への影響も常に意識しながら金融政策を運営している。
一方、日本銀行法には「デュアルマンデート」という言葉は存在しない。
しかし、第2条には「物価の安定を通じて国民経済の健全な発展に資すること」と明記されている。
表現は異なるものの、「物価だけではなく、経済全体への影響も考慮する」という考え方は、FRBのデュアルマンデートと共通する部分がある。
したがって、今回の利上げを評価する際にも、「物価が上がっているから利上げは当然」という単純な議論では不十分である。
設備投資はどうなるのか。
企業の資金調達はどう変化するのか。
雇用や賃上げへの影響はどうか。
こうした視点も含めて評価して初めて、日本銀行法が求める役割に照らした議論になる。
※デュアルマンデートとは、アメリカの中央銀行であるFRB(連邦準備制度)が法律で課せられている二つの使命を指す言葉で、「物価の安定」と「最大限の雇用」を同時に追求することを意味します。これは1977年の連邦準備改革法で定められており、FRBは景気やインフレの状況に応じて金融政策を調整します。
第3章 「日銀の独立性」とは何を意味するのか
今回の利上げをめぐっては、政府や政治家が日銀の金融政策に言及すると、「日銀の独立性を侵害する」とする論調が、マスコミのほとんどで見られた。
しかし、この議論には大きな違和感がある。
その理由は、多くの報道が、「中央銀行の独立性」という概念を単純化している、あるいは都合よく単純化しているように見えるからである。
中央銀行の独立性とは、金融政策の手段について、政治的圧力から独立して判断することを意味する。
一方で、金融政策の目的まで政府と切り離されているわけではない。
日本銀行法第4条では、政府と日本銀行は経済政策の基本方針について十分な意思疎通を図り、整合的な政策運営に努めることが求められている。
つまり、政府が「設備投資を促進したい」「賃上げを定着させたい」「持続的な経済成長を実現したい」という政策目標を掲げることは、日銀の独立性を侵害するものではない。
問題となるのは、「政策金利を何%に設定しなさい」「国債を何兆円購入しなさい」といった、具体的な金融政策の手段に政府が介入することである。
したがって、今回の利上げについて、「設備投資を冷やすのではないか」「企業活動への影響をもっと考慮すべきではないか」と議論することまで、「日銀の独立性への介入」と捉えるのは適切ではない。
むしろ、日本銀行法が掲げる「国民経済の健全な発展」という目的と、今回の金融政策が整合しているのかを検証することこそ、健全な政策論争と言えるのではないだろうか。
第4章 政府は「投資せよ」、日銀は「借りるな」
現在の政府が掲げる経済政策のキーワードは、「賃上げ」「設備投資」「GX」「DX」「AI」「半導体」「データセンター」などである。
いずれも、日本経済の生産性を高め、中長期的な成長力を引き上げることを目的としている。
そのため、政府は補助金や税制優遇、各種支援制度を通じて、企業に積極的な投資を促している。
しかし、その一方で、日本銀行は政策金利を引き上げ、企業の資金調達コストを押し上げる方向へ舵を切った。
もちろん、0.25%という利上げ幅だけを見れば、大きな影響はないという見方もある。
しかし、企業経営において重要なのは、「今回何%上がったか」ではなく、「これからも金利は上がるかもしれない」という将来の見通しである。
設備投資は数か月先ではなく、5年、10年先を見据えて意思決定される。
金利上昇局面では、企業は投資採算をより厳しく見積もるようになり、新工場の建設や設備更新、新規事業への投資を見送るケースも増える。
これは大企業だけの話ではない。
地方の中小企業ほど銀行借入への依存度は高く、金利上昇の影響を受けやすい。
人手不足への対応として自動化設備を導入したい。
DXを進めたい。
AIを活用したい。
こうした投資は、日本経済全体の生産性向上につながる。
その投資に慎重姿勢を生み出す可能性があるのであれば、利上げの副作用として十分に議論されるべきだろう。
政府がアクセルを踏み、日本銀行がブレーキを踏む。
そのような政策運営になっていないか、一度立ち止まって検証する必要がある。
第5章 利上げのメリットとデメリット
金融政策に万能薬はない。
利上げにもメリットとデメリットの双方が存在する。
| 項目 | メリット | デメリット |
| 物価 | 過度なインフレを抑制しやすい | コストプッシュ型インフレには効果が限定的 |
| 為替 | 円安是正への一定の期待 | 為替は金利だけで決まらず、効果は限定的 |
| 預金 | 預金金利の上昇 | 恩恵は限定的 |
| 借入 | 過剰な借入を抑制 | 企業・住宅ローン利用者の負担増 |
| 設備投資 | 投資の選別が進む可能性 | 成長投資が先送りされる恐れ |
| 地域経済 | 金融機関の収益改善 | 中小企業の資金繰り悪化の懸念 |
この表からも分かるように、今回の利上げによるメリットの多くは、「期待される効果」である。
一方、借入コストの上昇や設備投資への影響は、企業経営の現場では現実の問題として表れる。
特に、日本経済が構造的な人手不足や生産性向上という課題に直面している現在では、設備投資の減速が中長期的な成長力を損なうリスクは軽視できない。
第6章 「円安が物価高の原因」という見方は単純すぎる
今回の利上げを支持する論拠として、「円安が物価高を招いている」という説明が用いられることがある。
確かに、円安は輸入物価を押し上げる要因の一つである。
しかし、それだけで現在の物価上昇を説明することはできない。
例えば、サービス価格の上昇は、人手不足による賃金上昇の影響が大きい。
物流費の上昇は、燃料価格だけでなく、ドライバー不足や輸送コストの増加が背景にある。
食品価格についても、原材料価格、人件費、包装資材、物流費など、複数のコスト要因が重なっている。
つまり、現在の物価上昇は、「円安」という単一の要因ではなく、国内外の構造的なコスト上昇が複合的に作用した結果と考えるべきである。
その意味では、「円安だから利上げ」という説明だけでは十分とは言えない。
仮に現在のインフレの主因がコストプッシュ型であるならば、利上げによって需要を抑えても、物価上昇の根本原因は解決しない可能性が高い。
むしろ、企業の投資や成長力を抑制する副作用の方が大きくなる懸念もある。
おわりに
金融政策は、景気や物価に大きな影響を与える一方で、その効果が現れるまでには時間がかかる。
だからこそ、政策の評価には短期的な物価指数だけではなく、日本経済全体への影響を多面的に見る視点が必要である。
今回の利上げについては、「金融政策の正常化」という説明だけでは十分に納得できない点が残る。
現在の日本企業が求めているのは、需要を冷やす政策ではなく、生産性を高めるための投資を後押しする環境ではないだろうか。
日本銀行法は、「物価の安定」を通じて「国民経済の健全な発展」に資することを日本銀行に求めている。
その理念に照らしたとき、今回の利上げは本当に日本経済の持続的な成長につながる政策だったのか。
この問いに対する答えは、今後数年の設備投資、賃上げ、企業収益、そして日本経済全体の成長率という形で示されることになる。
金融政策に異論を唱えることは、中央銀行の独立性を否定することではない。
むしろ、日本銀行法が掲げる使命に照らし、「この政策は本当に日本経済の健全な発展につながるのか」を問い続けることこそ、建設的な政策論争の出発点である。
関連記事:
2026.7.6 日銀金融政策決定会合(6月)を読み解く(前編)
日銀金融政策決定会合(6月)を読み解く(前編)

日銀はなぜ利上げを決断したのか
― 金融政策の狙いと、その前提を検証する ―
2026年6月16日、日本銀行は金融政策決定会合を開催し、政策金利である無担保コール翌日物金利の誘導目標を、それまでの0.75%程度から1.00%程度へ引き上げることを決定した。政策金利が1%台となるのは約31年ぶりとなる。
市場では今回の利上げは概ね織り込み済みと受け止められ、株式市場や為替市場の反応は比較的落ち着いたものとなった。しかし、本当に注目すべきなのは、市場がどう反応したかではない。これから設備投資を計画している企業や、新たな借入れを予定している中小企業にどのような影響を与えるのかという点である。
現在の日本企業が直面している課題は、需要の急拡大ではない。人件費の上昇、原材料価格の高止まり、物流費の増加、人手不足、価格転嫁の難しさなど、供給側のコスト上昇への対応である。企業はこうした逆風の中でも、生産性向上や省力化を目的とした設備投資を進め、競争力の維持・強化を図ろうとしている。
その局面で借入コストを引き上げることは、日本経済全体にとって適切な政策なのだろうか。
もちろん、超低金利政策を永続させることは現実的ではない。長年続いた金融緩和をいずれ正常化しなければならないことは、多くの専門家が共有する認識だろう。
しかし、政策は「何を行うか」と同じくらい、「いつ行うか」が重要である。
景気が十分に回復し、企業が自律的に成長できる段階で金利を引き上げることと、回復途上で金利を引き上げることでは、その意味合いは大きく異なる。
本稿では、まず日銀が利上げを決断した背景と、その判断を支える考え方を整理したい。その上で、その前提が現在の日本経済の実態と整合しているのかを検証する。
第1章 金融政策決定会合とは何か
新聞やテレビでは、「日銀が利上げを決めた」という表現が使われることが多い。
しかし、実際には総裁一人が判断しているわけではない。
日本銀行の金融政策は、「金融政策決定会合」において議論され、多数決によって決定される。決定会合は通常年8回開催され、政策金利だけでなく、金融市場調節方針や経済・物価の見通しなど、日本経済に大きな影響を与える事項が議論される。会合後には「経済・物価情勢の展望(展望レポート)」や議事要旨が公表され、市場参加者はその内容から今後の金融政策を読み解いている。
決定会合のメンバーは9名で構成される。
総裁であっても一票しか持たず、多数決で政策が決まる点は意外と知られていない。
2026年6月16日の会合は異例だった。植田和男総裁が療養のため欠席し、副総裁が議事を進行した。採決の結果は7対1。反対票を投じたのは浅田統一郎審議委員のみであり、大多数が利上げを支持した。
つまり、今回の利上げは総裁個人の判断ではなく、政策委員会として「現在の日本経済は政策金利を1%程度まで引き上げても耐えられる」と判断した結果である。
政策委員はどのような人たちなのか
金融政策を理解するうえで、政策委員の構成を見ることは重要である。誰が議論し、どのような視点から判断しているのかによって、政策の方向性は少なからず影響を受けるからだ。
| 区分 | 主な経歴・バックグラウンド | 主な専門分野・経験 |
| 総裁 | 経済学者 | マクロ経済・金融政策 |
| 副総裁 | 日本銀行・金融行政 | 金融政策運営・金融システム |
| 審議委員 | 学識経験者、金融機関、企業、行政など | 金融・経済・企業経営など |
政策委員には、経済学者、金融市場の専門家、金融行政経験者、大企業経営者など、多様な経歴を持つ人材が集まっている。
一方で、地方の中小企業で資金繰りや設備投資を長年担ってきた実務経験者は多くない。
もちろん、政策委員に中小企業経営者を配置すべきだという議論ではない。
しかし、金融政策は金融市場だけに影響を与えるものではない。地方企業の設備投資、銀行借入れ、雇用、さらには地域経済にも広く影響を及ぼす。
例えば、政策金利が0.25%上昇した場合、市場は数日で落ち着きを取り戻すかもしれない。
しかし、設備投資を予定していた企業は投資計画を見直す可能性がある。変動金利で借入れを行っている企業では、資金繰りへの影響が数年にわたり続くこともある。
金融政策はマクロ経済を対象とする政策である。しかし、その影響は決して一様ではない。
市場の反応だけでは見えてこない企業活動への影響も、政策評価には欠かせない視点である。
第2章 日銀はなぜ利上げを決断したのか
では、日銀は今回の利上げをどのように説明しているのだろうか。
公表資料やこれまでの記者会見を整理すると、その理由は大きく三つに集約される。
第一は、物価の安定である。
第二は、金融政策の正常化である。
第三は、円安への対応である。
まず、最も重要な理由として挙げられているのが「物価の安定」である。
日銀はここ数年、「賃金と物価の好循環」が徐々に定着しつつあるとの認識を示してきた。
企業収益が改善し、賃金が上昇する。
→ 所得が増えれば個人消費が拡大する。
→ 需要が増えれば企業は価格転嫁を進め、収益が改善する。
→ その結果、さらに賃上げが可能となる。
こうした循環が持続的に続くことが、2%の物価安定目標を実現する姿だという考え方である。
この循環が軌道に乗ったと判断したからこそ、日銀は大規模な金融緩和から一歩踏み出し、政策金利を引き上げても経済は安定的に成長できると考えたのである。
ここまでは、金融政策の教科書に沿った説明であり、理論としては十分理解できる。
しかし、その前提は本当に現在の日本経済に当てはまるのだろうか。
日銀が今回の利上げを説明する際、繰り返し用いている言葉が「金融政策の正常化」である。
日本では1990年代後半以降、ゼロ金利政策、量的・質的金融緩和、マイナス金利政策など、世界でも例を見ないほど大規模な金融緩和が続いてきた。その結果、「金利のない経済」が長く続き、企業も家計も超低金利を前提に経済活動を行うようになった。
本来、金利は資金の価格である。
景気が拡大し、企業の資金需要が高まれば金利は上昇し、景気が減速すれば金利は低下する。市場経済においては、ごく自然なメカニズムである。
その意味では、日銀が「異例の金融政策から平時の金融政策へ戻す」と説明すること自体に大きな違和感はない。
しかし、「正常化が必要であること」と、「今このタイミングで正常化すること」は別の議論である。
金融政策は、景気や物価の現状だけでなく、今後の企業活動や設備投資への影響も見据えて判断されるべき政策である。
特に現在は、政府が賃上げや設備投資、GX、半導体、AIなどへの大型投資を強力に後押ししている局面でもある。
こうした時期に資金調達コストを引き上げることが、日本経済全体として最適なタイミングだったのかは、慎重に検証する必要がある。
正常化そのものを否定するのではなく、「正常化の時期」が適切だったのかが問われているのである。
円安是正という説明
市場関係者の間では、今回の利上げについて「円安を意識した政策」との見方も少なくない。
一般的に、日本の金利が低く、米国の金利が高ければ、資金は利回りの高いドルへ流れやすくなる。その結果、円が売られ、円安が進行する。
このため、日本が利上げを行えば日米金利差が縮小し、円安の進行をある程度抑える効果が期待できるという考え方である。
理論としては理解できる。
しかし、ここで整理しておくべき点がある。
為替政策を所管しているのは財務省であり、日本銀行ではない。
日本銀行の使命は、日本銀行法第2条に定められているとおり、「物価の安定を図ることを通じて国民経済の健全な発展に資すること」である。
もちろん、円安が輸入物価を押し上げ、国内物価に影響を及ぼす以上、日銀が為替動向を全く無視することはできない。
一方で、「円安を止めるために利上げを行う」という説明が前面に出ると、本来の政策目的と政策手段が混在しているようにも映る。
さらに、現在の為替相場は日米金利差だけで決まるものではない。
米国経済の先行き、世界的な投資資金の流れ、エネルギー価格、地政学リスクなど、多くの要因が複雑に影響している。
0.25%の利上げだけで円安を大きく修正できると考えるのは、やや単純化し過ぎた見方と言えるだろう。
第3章 その前提は本当に正しいのか
ここまで見てきたように、日銀が示す利上げの理由には一定の合理性がある。
物価の安定。
金融政策の正常化。
円安への対応。
いずれも金融政策として理解できる論点である。
しかし、それらを前提としても、なお残る疑問がある。
それは、現在の物価上昇の主因は何なのかという点である。
もし需要が旺盛で、企業が価格を引き上げても売れ続けるような「需要超過」の状態であれば、利上げによって景気をやや抑制し、物価上昇を落ち着かせる政策は合理的である。
一方、現在の企業が直面している現実は少し異なる。
人件費の上昇。
物流費の増加。
エネルギー価格の高止まり。
原材料価格の上昇。
こうしたコスト増加への対応が、多くの企業の共通課題となっている。
つまり、現在の物価上昇は、需要が強過ぎることよりも、供給側のコスト増加による影響が大きい、いわゆる「コストプッシュ型インフレ」の色彩が強いと考えられる。
この場合、利上げによって需要を抑制しても、コストそのものは下がらない。
むしろ企業は設備投資を控え、生産性向上が遅れ、将来の成長力が低下する可能性もある。
さらに、賃上げを継続しようとしている企業ほど、人件費と借入コストという二つの負担を同時に抱えることになる。
金融政策は万能ではない。
だからこそ、現在の物価上昇の原因をどのように捉えるかによって、政策の評価は大きく変わる。
この点こそが、今回の利上げを考える上で最も重要な論点ではないだろうか。
おわりに
今回の前編では、日銀が利上げを決断した背景と、その理由を整理した。
物価の安定、金融政策の正常化、円安への対応――いずれも金融政策として一定の合理性を持つ説明である。
一方で、その前提となる「現在のインフレは何が原因なのか」という認識については、なお検証の余地が残されている。
政策は目的だけで評価されるものではない。
その政策が企業活動や設備投資、雇用、そして日本経済全体にどのような影響を及ぼすのかまで含めて評価されるべきである。
次回予告
後編では、日本銀行法が定める日本銀行の本来の使命に焦点を当てる。
米国連邦準備制度(FRB)が掲げる「デュアルマンデート」と比較しながら、日本銀行に求められる役割を整理するとともに、政府がAI、半導体、GX、データセンターなどへの投資を促進する中で、利上げが企業の設備投資や成長戦略にどのような影響を与えるのかを検証する。
「金融政策の正常化」は、日本経済の持続的な成長と両立しているのか。
その点について、企業経営の視点も踏まえながら考察したい。
関連記事:
2026.6.17 日銀はインフレの原因を見誤っているのではないか
日銀はインフレの原因を見誤っているのではないか

2026年6月16日、日本銀行は金融政策決定会合で追加利上げを決定しました。政策金利である無担保コール翌日物金利の誘導目標を、従来の0.75%程度から1.0%程度へ引き上げる内容です。政策金利が1%台となるのは、1995年以来、約31年ぶりの水準とされています。
日銀としては、物価上昇への対応や、長く続いた超低金利政策からの正常化を進める狙いがあると考えられます。確かに、異常な低金利状態をいつまでも続けることが健全とは言えません。その意味で、金融政策の正常化という方向性自体は理解できます。
しかし問題は、「今、このタイミングで利上げを行うべきだったのか」という点です。
現在の日本経済は、景気が力強く拡大しているというよりも、人件費の上昇、原材料価格の高止まり、人手不足、物流費の上昇などに企業が必死に対応している局面です。特に中小企業にとっては、価格転嫁が十分に進まない中で、借入金利まで上昇すれば、資金繰りや設備投資に大きな影響が出かねません。
物価高への対応は必要です。しかし、その物価高の原因を正しく見極めなければ、政策の効果は限定的となり、むしろ副作用の方が大きくなる可能性があります。
今回の利上げは、本当にインフレ対策として有効なのでしょうか。日銀は、現在の物価上昇の原因を見誤っているのではないでしょうか。
第1章 日銀はなぜ利上げしたのか
日銀が利上げを進める理由は、大きく3つあると考えられます。
1つ目は、物価上昇を抑制するためです。
一般的に、金利を引き上げると企業や個人がお金を借りるコストが上昇します。企業は設備投資を慎重に行うようになり、個人も住宅購入や消費を控えるようになります。その結果、経済全体の需要が抑えられ、物価上昇が落ち着くことが期待されます。
これは金融政策の基本的な考え方です。需要が強すぎて物価が上がっている場合には、利上げによって景気の過熱を冷ます効果があります。
2つ目は、金融政策の正常化です。
日本は長い間、ゼロ金利政策、量的緩和、マイナス金利政策など、極めて緩和的な金融政策を続けてきました。その結果、企業も個人も「金利のない世界」に慣れてしまいました。
本来、金利は資金の価格です。お金を借りる側にも貸す側にも、一定の金利が存在することが通常の経済です。日銀としては、長く続いた異常な金融緩和から脱却し、金利のある通常の経済環境へ戻したいという意図があるのでしょう。
3つ目は、円安を是正したいという狙いです。
日本と米国の金利差が大きいと、投資資金は金利の高い米ドルへ向かいやすくなります。その結果、円が売られ、円安が進みます。日本が利上げを行えば日米金利差が縮小し、円安に一定の歯止めがかかるという考え方です。
ただし、ここには少し違和感もあります。
本来、為替政策を所管しているのは日本銀行ではなく財務省です。日銀の使命は「物価の安定」と「金融システムの安定」であり、為替レートそのものを目標として金融政策を運営する立場にはありません。
もちろん、円安が物価に影響を与える以上、日銀が為替動向を無視できないことは事実です。しかし、「円安を止めるために利上げを行う」という議論が前面に出てくると、本来の金融政策の目的と手段が混同されているようにも見えます。
しかも、現在の為替相場は日米金利差だけで決まるものではありません。米国経済の強さ、地政学リスク、世界の投資マネーの流れ、各国中央銀行の政策など、様々な要因によって動いています。
わずか0.25%程度の利上げで円安を大きく修正できると考えるのは、やや楽観的ではないでしょうか。
第2章 利上げのメリットとデメリット
金融政策には、必ずメリットとデメリットがあります。今回の利上げについても、日銀や一部の経済学者が指摘するメリットは確かに存在します。
しかし、そのメリットが本当に実現するのか。そして、その効果は副作用を上回るのか。この点については、冷静に考える必要があります。
まず、利上げによる主なメリットとデメリットを整理してみます。
| 項目 | メリット | デメリット |
| 預金 | 預金金利が上昇し、利息収入が増える | 効果は限定的 |
| 銀行 | 貸出金利上昇により銀行収益が改善する | 借り手である企業や個人の負担が増える |
| 為替 | 円安抑制効果が期待できる | 効果は不確実で、為替は多くの要因で動く |
| 企業融資 | — | 借入金利が上昇し、資金繰りが悪化する |
| 設備投資 | — | 投資コストが上がり、設備投資が減少する |
| 住宅ローン | — | 変動金利利用者の返済負担が増える |
| 消費 | — | 可処分所得が減り、消費が鈍化する |
| 地方経済 | — | 資金調達力の弱い中小企業への影響が大きい |
| 財政 | — | 国債利払い費が増加する可能性がある |
| 日本経済全体 | インフレ抑制効果が期待される | 景気回復前にブレーキを踏むリスクがある |
まずメリットとして、預金金利の上昇があります。
長年にわたり、日本では預金金利がほぼゼロの状態が続いてきました。普通預金にお金を預けても、受け取れる利息はごくわずかでした。金利が上昇すれば、預金者の受取利息は増加します。特に、預貯金を多く保有する高齢者世帯などにとっては、一定の恩恵があるでしょう。
しかし現実には、0.25%程度の利上げによる預金者への恩恵は限定的です。預金金利が上がるとはいえ、それだけで個人消費を大きく押し上げるほどの効果があるとは考えにくいでしょう。
次に、銀行の収益改善です。
銀行は貸出金利と預金金利の差で利益を得ています。金利上昇は銀行収益にとって追い風となります。特に地方銀行や信用金庫にとっては、長年苦しんできた低金利環境からの脱却につながる面もあります。
ただし、ここで忘れてはならないのは、銀行の利益改善は借り手の負担増加の裏返しでもあるということです。貸出先である企業や個人の金利負担が増えることで銀行収益が改善するのであれば、それを経済全体として単純に歓迎してよいのかは慎重に考える必要があります。
また、円安抑制効果もメリットとして挙げられます。
理論上、日本の金利が上がれば日米金利差が縮小し、円高方向への圧力がかかります。円安が進むと輸入物価が上昇しますので、円安が抑制されれば、輸入品やエネルギー価格の上昇をある程度抑える効果が期待できます。
しかし、為替は金利だけで決まるものではありません。米国経済の動向、海外投資家のリスク選好、地政学リスク、エネルギー価格など、複数の要因が絡み合って動きます。
したがって、「利上げをすれば円安が止まる」と単純に考えることはできません。
一方で、デメリットは極めて現実的です。
最も大きいのは、借入金利の上昇です。
日本の中小企業の多くは、金融機関からの借入によって事業を運営しています。運転資金、設備投資、事業承継、M&A、不動産取得など、あらゆる場面で銀行融資が重要な役割を果たしています。
金利が上昇すれば、これらの資金調達コストが上がります。特に現在は、人件費の上昇、人手不足、原材料価格の高止まりという厳しい状況です。その上で借入コストまで上昇すれば、企業収益への圧迫は避けられません。
設備投資への悪影響も見逃せません。
政府は現在、半導体、AI、データセンター、GX投資など、成長分野への投資を推進しています。日本企業の生産性を高めるためにも、設備投資は非常に重要です。
しかし企業の立場からすれば、金利が上昇する局面では投資判断は慎重になります。借入コストが上がれば、投資回収のハードルも上がるからです。
これは、アクセルとブレーキを同時に踏んでいるようなものです。政府は投資を促進したい。一方で、金融政策は投資コストを引き上げている。この政策の整合性には疑問があります。
家計への影響もあります。
変動金利型住宅ローンを利用している家庭では、金利上昇によって将来的な返済負担が増える可能性があります。毎月の返済額が増えれば、可処分所得は減少します。可処分所得が減れば、消費も鈍化します。
日本経済は内需の比率が高い経済です。個人消費が弱くなれば、景気全体にも影響が及びます。
さらに、地方経済への影響も深刻です。
大企業は、社債発行や株式市場からの資金調達など、複数の選択肢を持っています。しかし地方の中小企業は、銀行融資が生命線です。金利上昇の影響を最も強く受けるのは、むしろ地方経済ではないでしょうか。
地方創生を掲げながら、地方企業の資金調達コストを引き上げる。この政策の方向性には違和感があります。
結局のところ、今回の利上げによるメリットの多くは「期待できる効果」です。
一方で、デメリットの多くは「確実に発生する負担」です。
預金金利が上がる、円安が少し落ち着く、インフレが抑えられるかもしれない。これらは期待です。
しかし、借入金利が上がる、投資判断が慎重になる、住宅ローン負担が増える、企業の資金繰りが厳しくなる。これらは現実に発生する負担です。
特に現在の日本のインフレは、需要が強すぎることによるインフレではなく、コスト上昇によるインフレの色彩が強いと考えられます。そのような状況で利上げを行っても、物価抑制効果は限定的である一方、副作用だけが先に現れる可能性があります。
その意味で、今回の利上げは費用対効果の低い政策ではないかと感じます。
第3章 「円安=物価高」は本当か
今回の利上げを正当化する理由として、「円安による物価高を抑えるため」という説明がよく使われます。
確かに、円安は輸入物価を押し上げます。日本はエネルギーや食料、原材料の多くを海外に依存しています。そのため、円安が進めば輸入コストが上昇し、国内価格にも影響が出ます。
この点は否定できません。
しかし、現在の物価高を「円安が原因」と単純に説明するのは、少し乱暴です。
現在のインフレは、需要が強すぎて価格が上がっているというよりも、コストプッシュ型インフレの色彩が強いと考えられます。
具体的には、次のような要因です。
・エネルギー価格の上昇
・原材料価格の高止まり
・物流費の上昇
・人件費の上昇
・人手不足による供給制約
・地政学リスクによる輸入コストの上昇
例えば、飲食店の値上げを考えてみます。
外食価格が上がっている理由は、輸入食材の価格だけではありません。人件費、家賃、光熱費、物流費、包装資材費など、様々なコストが上昇しています。特に人手不足が深刻な業界では、人件費上昇が価格に大きく影響しています。
宿泊業も同様です。ホテルや旅館の価格上昇には、インバウンド需要の回復だけでなく、人件費、清掃費、光熱費、設備維持費の上昇が影響しています。
美容院、介護、医療、建設、運送などのサービス価格も、人件費の影響を強く受けます。これらは円高になったからといって簡単に下がるものではありません。
つまり、現在の物価高は、
「世界的なコスト上昇」 「人件費上昇」 「供給制約」 「一部の円安要因」
が複合的に絡み合って発生しているものです。
円安の影響は確かにあります。しかし、それは物価上昇の一部に過ぎません。
にもかかわらず、「円安を止めるために利上げが必要だ」という議論が強くなりすぎると、物価高の本当の原因を見誤ることになります。
さらに重要なのは、利上げではコストそのものは下がらないという点です。
人件費は利上げでは下がりません。むしろ賃上げを進めなければならない局面です。
物流費も利上げでは下がりません。ドライバー不足や燃料費、人件費の上昇が背景にあります。
原材料価格も、世界的な需給や地政学リスクによって決まる部分が大きく、日本の政策金利だけでコントロールできるものではありません。
つまり、現在の物価高に対して利上げで対応することは、症状に対して違う薬を処方しているようにも見えます。
需要が過熱しているなら利上げは有効です。しかし、コストが上がって価格が上がっている状況で需要を冷やせば、企業の売上や利益をさらに圧迫する可能性があります。
中小企業にとって最も怖いのは、コスト高は続くのに、売上だけが落ちることです。
仕入価格は下がらない。人件費も下げられない。物流費も上がったまま。その一方で、消費が冷え込み、売上が伸びない。これでは企業経営は非常に厳しくなります。
日銀はインフレを抑えようとしているのかもしれません。しかし、現在のインフレの原因を見誤れば、企業活動を冷やすだけで、物価高の根本解決にはならない可能性があります。
まとめ 今、日本に必要なのは利上げではなく成長戦略ではないか
今回の日銀の利上げは、金融政策正常化という観点では理解できます。
長く続いた超低金利政策から脱却し、金利のある経済に戻していく。その方向性自体を否定するものではありません。
しかし、政策はタイミングが重要です。
現在の日本経済は、力強い需要拡大によって過熱しているわけではありません。多くの企業は、人件費上昇、原材料高騰、人手不足、物流費上昇に苦しみながら、何とか経営を続けています。
特に中小企業にとって、今回の利上げは軽視できない問題です。
借入金利が上がれば、資金繰りは厳しくなります。設備投資は慎重になります。事業拡大の判断も先送りされます。住宅ローン負担が増えれば、家計の消費も弱くなります。
一方で、利上げによって物価高が本当に収まるのかは不透明です。
現在の物価高の主因は、需要過熱ではなくコスト上昇です。人件費、物流費、原材料費、エネルギー価格。これらは、日銀が政策金利を0.25%引き上げたからといって簡単に下がるものではありません。
つまり、今回の利上げは、効果が不確実である一方、副作用は確実に発生する政策だと言えます。
今、日本に必要なのは金融引締めではありません。
必要なのは、企業が前向きに投資できる環境です。
生産性向上のための設備投資を支援すること。人手不足に対応する省力化投資を後押しすること。賃上げを可能にする価格転嫁を進めること。地方企業が成長投資に踏み出せる金融環境を整えること。
これこそが、現在の日本経済に必要な政策ではないでしょうか。
私は今回の利上げについて、「理論上は正しいが、現実の日本経済を見ていない政策判断」ではないかと感じています。
日銀はインフレの原因を見誤っているのではないか。
今こそ、物価高の本質を冷静に見極め、金融引締めではなく、成長戦略へ政策の軸足を移すべきだと考えます。
関連記事:
2026.4.29 日銀「金融政策決定会合」から読み解く日本経済
2026年上半期の日本経済を総点検
中小企業経営者が下半期に備えるべきこと

2026年も前半が終わろうとしています。
今年前半の日本経済を振り返ると、「賃上げ・物価・金利の正常化」が大きく進んだ半年だったと言えるでしょう。
春闘では3年連続となる5%超の賃上げが実現し、実質賃金にも改善の兆しが見え始めました。一方で、日本銀行は利上げを継続し、政策金利は0.75%まで上昇しています。
長年続いたデフレ経済からの転換が進むなか、中小企業を取り巻く経営環境も大きく変化しています。今回は2026年上半期の日本経済を振り返りながら、下半期に向けて経営者が押さえておくべきポイントを整理してみます。
2026年上半期の日本経済を振り返る
まず注目されたのが春闘です。2026年春闘では連合の第1回回答集計で平均賃上げ率5.26%となり、3年連続で5%を超える高水準の賃上げが実現しました。
背景には深刻な人手不足があります。企業にとって人材確保は経営上の最重要課題となっており、賃上げをしなければ採用も定着も難しい時代に入りました。賃上げはもはや一時的な対応ではなく、新しい経営環境として定着しつつあります。
| 2026春闘(連合第1回集計) 5.26% 平均賃上げ率(3年連続5%超) | 最終着地見込み 5.0% 程度(前年並みの高水準) | 夏季ボーナス予測 +2.5% 前年比(5年連続増加の見込み) |
また、物価上昇にも変化が見られました。2024年から2025年にかけて続いた急激なインフレはやや落ち着きを見せ、消費者物価指数(コアCPI)は一時的に2%を下回る可能性も指摘されています。
さらに、日本銀行は2025年末に政策金利を0.75%へ引き上げました。これは1995年以来およそ30年ぶりの高水準です。企業経営においても、「金利のある世界」を前提とした資金調達や投資判断が求められる時代に入りました。

一方で、円安基調は依然として続いています。日銀が利上げを進めても日米金利差は大きく、円安が急速に解消する環境にはありません。輸入原材料やエネルギー価格の上昇は、中小企業の収益を圧迫する要因として残り続けています。
こうして見ると、日本経済は正常化へ向かいつつあるものの、その恩恵と負担が企業によって大きく異なる状況にあると言えるでしょう。
中小企業経営者が下半期に注目すべき3つのポイント
① 実質賃金の改善は本物になるのか
中小企業にとって最も注目したいのは、実質賃金のプラス転換が定着するかどうかです。
賃金上昇が物価上昇を上回る状況が続けば、個人消費の回復が期待できます。消費関連業種はもちろん、BtoB企業にとっても国内需要拡大の追い風となる可能性があります。
一方で、物価が再び上昇すれば家計の負担感は残り、景気回復の実感は広がりません。消費動向は引き続き注視が必要です。
② 日銀の追加利上げと借入金利への影響
市場では今後も追加利上げが続き、政策金利が1.5%前後まで上昇するとの見方もあります。
借入金の多い企業にとっては、返済負担や資金繰りへの影響が徐々に大きくなります。特にコロナ融資や設備投資資金の借入残高が大きい企業は、将来の金利上昇を織り込んだ資金計画を作成しておくことが重要です。
逆に、預金金利の上昇や金融機関の運用環境改善はプラス要因にもなります。金融機関との対話をこれまで以上に重視したい局面です。
③ 円安・原油高リスクへの備え
円安が続けば輸入コストは高止まりします。また、中東情勢の緊迫化による原油価格上昇リスクも無視できません。
製造業や建設業、運輸業だけでなく、多くの業種でエネルギーコストや物流費への影響が続く可能性があります。
価格転嫁が進められる企業とそうでない企業との格差は今後さらに広がるでしょう。利益率を確保するためにも、自社の原価構造や価格戦略を改めて見直すことが求められます。
まとめ
2026年上半期の日本経済は、賃上げ・物価・金利の正常化が進んだ半年でした。
しかし、中小企業にとっては「賃上げ対応」「金利上昇」「円安によるコスト増」という複数の課題が同時に押し寄せています。
下半期は、実質賃金の定着、日銀の追加利上げ、円安とエネルギー価格の動向が大きな経営テーマとなるでしょう。
経済環境が大きく変化する今だからこそ、自社の収益構造や資金繰りを改めて点検し、将来を見据えた経営判断を行うことが重要です。
変化の時代を乗り切るためには、「景気がどうなるか」を考えるだけでなく、「自社がどう備えるか」という視点がこれまで以上に求められています。
記事一覧
10年で企業倒産はどう変わったか――増える小規模企業の倒産
八木宏之の経済時事ウォッチ
2026 / 10 / 07◆二十四節気◆令和8年(2026)10月8日「寒露(かんろ)」です。◆
季節のお便り
2026 / 10 / 04日銀はなぜ今、利上げするのか―物価を抑えて、成長まで抑えてよいのか
八木宏之の経済時事ウォッチ
2026 / 09 / 19◆二十四節気◆令和8年(2026)9月23日「秋分(しゅうぶん)」です。◆
季節のお便り
2026 / 09 / 18最低賃金1,177円時代へ――「賃上げできない会社」がこれから直面すること
八木宏之の経済時事ウォッチ
2026 / 09 / 08◆二十四節気◆令和8年(2026)9月7日「白露(はくろ)」です。◆
季節のお便り
2026 / 09 / 01人手不足国家・日本は外国人材で救われるのか?――2027年「育成就労制度」で変わる中小企業の採用
八木宏之の経済時事ウォッチ 未分類
2026 / 08 / 24◆二十四節気◆令和8年(2026)8月23日「処暑(しょしょ)」です。◆
季節のお便り 未分類
2026 / 08 / 18日銀はなぜ利上げを急ぐのか
八木宏之の経済時事ウォッチ
2026 / 08 / 14◆二十四節気◆令和8年(2026)8月7日「立秋(りっしゅう)」です。◆
季節のお便り
2026 / 08 / 03骨太の方針2026を読み解く
八木宏之の経済時事ウォッチ
2026 / 08 / 02◆二十四節気◆令和8年(2026)7月23日「大暑(たいしょ)」です。◆
季節のお便り
2026 / 07 / 21日銀金融政策決定会合(6月)を読み解く(後編)
八木宏之の経済時事ウォッチ
2026 / 07 / 17日銀金融政策決定会合(6月)を読み解く(前編)
八木宏之の経済時事ウォッチ
2026 / 07 / 06◆二十四節気◆令和8年(2026)7月7日「小暑(しょうしょ)」です。◆
季節のお便り
2026 / 06 / 30◆二十四節気◆令和8年(2026)6月21日「夏至(げし)」です。◆
季節のお便り
2026 / 06 / 19日銀はインフレの原因を見誤っているのではないか
八木宏之の経済時事ウォッチ
2026 / 06 / 172026年上半期の日本経済を総点検
八木宏之の経済時事ウォッチ
2026 / 06 / 09◆二十四節気◆令和8年(2026)6月6日「芒種(ぼうしゅ)」です◆
季節のお便り
2026 / 06 / 03「関税ショック」後の中小企業サバイバル戦略
八木宏之の経済時事ウォッチ
2026 / 05 / 292026年「骨太の方針」はなぜ重要なのか ― 中小企業経営者が知るべき“国家の方向性”と与党内のせめぎ合い
八木宏之の経済時事ウォッチ
2026 / 05 / 21◆二十四節気◆令和8年(2026)5月21日「小満(しょうまん)」です。◆
季節のお便り
2026 / 05 / 19大胆な投資促進税制とは何か
八木宏之の経済時事ウォッチ
2026 / 05 / 07◆二十四節気◆令和8年(2026)5月5日「立夏(りっか)」です。◆
季節のお便り
2026 / 05 / 02日銀「金融政策決定会合」から読み解く日本経済
八木宏之の経済時事ウォッチ
2026 / 04 / 29◆二十四節気◆令和8年(2026)4月20日「穀雨(こくう)」です。◆
季節のお便り
2026 / 04 / 17値上げは悪いこと?物価高時代に企業が取るべき経営戦略
八木宏之の経済時事ウォッチ
2026 / 04 / 17◆二十四節気◆令和8年(2026)4月5日「清明(せいめい)」です。◆
季節のお便り
2026 / 04 / 02日本企業に起きている「静かな淘汰」
八木宏之の経済時事ウォッチ
2026 / 03 / 31金融政策決定会合(3月)-中小企業経営者が知っておくべき金融環境の変化-
八木宏之の経済時事ウォッチ
2026 / 03 / 23◆二十四節気◆令和8年(2026)3月20日「春分(しゅんぶん)」です。◆
季節のお便り
2026 / 03 / 16エネルギー価格上昇に中小企業はどう対応するか
八木宏之の経済時事ウォッチ
2026 / 03 / 12◆二十四節気◆令和8年(2026)3月5日「啓蟄(けいちつ)」です。◆
季節のお便り
2026 / 03 / 02第二次高市内閣で日本の産業政策はどう変わるのか
八木宏之の経済時事ウォッチ
2026 / 02 / 26◆二十四節気◆令和8年(2026)2月19日「雨水(うすい)」です。◆
季節のお便り
2026 / 02 / 16【衆議院選挙後】新政権と金利上昇をどう読むか
八木宏之の経済時事ウォッチ
2026 / 02 / 09◆二十四節気◆令和8年(2026)2月4日「立春(りっしゅん)」です。◆
季節のお便り
2026 / 02 / 01消費税減税は実現するのか
八木宏之の経済時事ウォッチ
2026 / 01 / 31日銀金融政策の転換期をどう読むか
八木宏之の経済時事ウォッチ
2026 / 01 / 25◆二十四節気◆令和8年(2026)1月20日「大寒(だいかん)」です。◆
季節のお便り
2026 / 01 / 172026年度予算――規模・評価軸・企業経営への示唆
八木宏之の経済時事ウォッチ
2026 / 01 / 03◆二十四節気◆令和8年(2026)1月5日「小寒(しょうかん)」です。◆
季節のお便り
2026 / 01 / 02日銀・金融政策決定会合(12月) 利上げの背景と今後の政策運営
八木宏之の経済時事ウォッチ
2025 / 12 / 21◆二十四節気◆令和7年(2025)12月22日「冬至(とうじ)」です。◆
季節のお便り
2025 / 12 / 17取引適正化推進法(旧:下請法)とは?
八木宏之の経済時事ウォッチ
2025 / 12 / 10◆二十四節気◆令和7年(2025)12月7日「大雪(たいせつ)」です。◆
季節のお便り
2025 / 12 / 03外国人のビザ要件強化の背景とその影響
八木宏之の経済時事ウォッチ
2025 / 11 / 30高市政権×21兆円補正予算:中小企業に訪れる“追い風”
八木宏之の経済時事ウォッチ
2025 / 11 / 24◆二十四節気◆令和7年(2025)11月22日「小雪(しょうせつ)」です。◆
季節のお便り
2025 / 11 / 16ガソリン税ついに廃止!軽油も2026年にゼロへ
八木宏之の経済時事ウォッチ
2025 / 11 / 10