「金利のある世界」が本格化する――日銀金融政策決定会合と中小企業経営への影響
日本銀行は10月29~30日に開催した金融政策決定会合で、政策金利を1.25%に据え置くことを決定した。
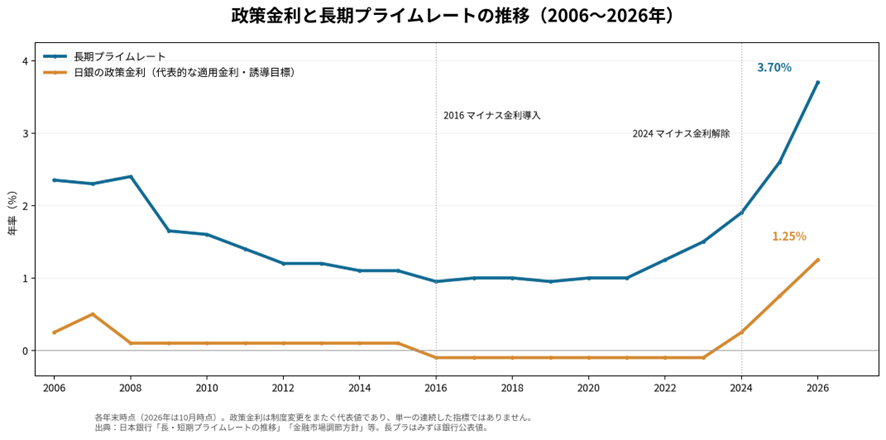
しかし、今回の決定を単なる「現状維持」と捉えるべきではない。日銀は、基調的な物価上昇率が2%の目標と概ね整合的な水準に達したとの認識を示しており、日本の金融政策は新たな局面を迎えつつある。
長年の超低金利環境に慣れてきた中小企業にとって、今後の金利動向は経営上の重要な課題となる。
第1章|政策金利は据え置き、金融政策は新たな局面へ
今回の日銀金融政策決定会合では、政策金利を1.25%程度に維持することが、賛成8、反対1で決定された。反対した高田審議委員は、1.5%への引上げを提案した。
一方、同時に公表された「経済・物価情勢の展望(展望レポート)」では、基調的な物価上昇率が2%の物価安定目標と概ね整合的な水準に達したとの判断が示された。
これは、金融政策を考えるうえで重要な変化である。
これまでは、賃金と物価が持続的に上昇する経済への転換が重視されてきた。しかし、今後は物価上昇が過度に加速するリスクにも配慮しながら、金融緩和の程度を調整する段階に入る。
| 項目 | 今回の決定・見通し |
| 政策金利 | 1.25%(据え置き) |
| 2026年度物価上昇率 | +2.5% |
| 2027年度物価上昇率 | +2.6% |
| 2028年度物価上昇率 | +2.0% |
| 今後の金融政策 | 経済・物価動向を踏まえて判断 |
※物価上昇率は生鮮食品を除く消費者物価指数の政策委員見通し中央値。
植田総裁は会合後の記者会見で、政策の局面が変化していることを念頭に、毎回の会合で経済・物価・金融情勢を分析し、金融政策を議論する考えを示した。
また、金融環境は依然として緩和的であり、今後は中立的な水準へ徐々に近づけていく必要があるとの認識も示している。
追加利上げの時期は明示されていないものの、金利が今後さらに上昇する可能性を十分に意識しておく必要がある。
第2章|金利上昇が中小企業経営に与える三つの影響
金融政策の正常化は、金融市場だけの問題ではない。中小企業の資金調達、設備投資、収益構造に直接的な影響を及ぼす。
第一は、借入金利の上昇による収益圧迫である。
中小企業の多くは、運転資金や設備資金を金融機関からの借入れに依存している。
政策金利の上昇が貸出金利に波及すれば、変動金利で借り入れている企業を中心に、支払利息が増加することになる。
例えば、借入残高が1億円ある企業では、金利が0.5%上昇すると年間50万円、1.0%上昇すると年間100万円の負担増となる。
| 借入金残高 | 金利+0.5% | 金利+1.0% |
| 3,000万円 | 15万円 | 30万円 |
| 5,000万円 | 25万円 | 50万円 |
| 1億円 | 50万円 | 100万円 |
| 3億円 | 150万円 | 300万円 |
※年間を通じて借入残高が一定と仮定した単純計算。実際の負担額は借入条件等によって異なる。
営業利益が数百万円程度の企業にとって、年間50万円、100万円の利息増加は決して小さな問題ではない。
第二は、資金繰りと金融機関の融資姿勢への影響である。
原材料費、エネルギー価格、人件費が上昇するなか、金利負担まで増加すれば、企業のキャッシュフローは一段と厳しくなる。
特に注意したいのは、損益計算書上は黒字であっても、借入金の元本返済や設備投資によって手元資金が不足するケースである。
また、金利上昇局面では、金融機関が融資先の返済能力や事業の将来性をより慎重に評価する可能性がある。
ただし、金利上昇が直ちに融資の厳格化を意味するわけではない。金融機関の判断は、企業の財務内容、事業計画、担保・保証の状況などによって異なる。
第三は、価格転嫁と設備投資への影響である。
金利負担の増加を吸収するためには、企業の収益力そのものを高める必要がある。
しかし、中小企業では、原材料費や人件費の上昇分さえ販売価格に十分転嫁できていないケースも少なくない。
今後は、価格転嫁を単なるコスト上昇への対応ではなく、持続可能な事業運営のための経営課題として捉える必要がある。
設備投資についても同様である。借入金利が上昇すれば、投資回収に必要な収益水準も高くなる。
一方で、省力化や生産性向上につながる投資を過度に抑制すれば、かえって中長期的な競争力を損なうおそれがある。
重要なのは、金利上昇を理由に投資を止めることではなく、投資効果と資金調達コストをこれまで以上に精緻に検証することである。
第3章|「金利のある世界」で中小企業が取るべき経営戦略
では、金利上昇が続く可能性のある環境で、中小企業はどのような対応を取るべきだろうか。
まず重要なのは、自社の借入金の現状を正確に把握することである。
金融機関別に借入残高、適用金利、固定・変動の区分、返済期限、毎月の返済額を整理する。
そのうえで、借入金利が0.5%、1.0%上昇した場合の支払利息と資金繰りへの影響を試算する。特に変動金利の借入れが多い企業では、こうしたシミュレーションが不可欠となる。
次に、資金繰り管理を強化する必要がある。
月次の資金繰り予定表を作成し、売掛金の回収、買掛金の支払、借入金返済、納税、設備投資などを見通すことが重要である。
経営者は、利益が出ているかどうかだけでなく、事業活動からどれだけの現金を生み出し、借入金返済後にどれだけの資金が残るかを把握しなければならない。
さらに、収益構造の見直しも欠かせない。
取引先との価格交渉、不採算取引の見直し、業務のデジタル化、省力化投資などを通じて、付加価値と生産性を高める取組みが求められる。
| 経営課題 | 具体的な対応策 |
| 借入金利の上昇 | 借入条件の確認、固定・変動金利の構成見直し |
| 資金繰りの悪化 | 月次資金繰り表の作成、手元流動性の確保 |
| 収益力の低下 | 価格転嫁、不採算取引の見直し |
| 人件費の上昇 | 業務効率化、省力化投資 |
| 設備投資負担 | 投資採算性の検証、補助金等の活用 |
金融機関との関係も、従来以上に重要になる。
決算書を提出するだけでなく、経営計画や資金繰り見通しを共有し、将来の返済能力を説明できる体制を整えておきたい。
特に、借入金の返済負担が大きい企業では、問題が顕在化してから金融機関に相談するのではなく、早い段階から情報共有を行うことが望ましい。
金利の上昇は企業にとって負担となる一方、財務管理や収益構造を見直す契機にもなる。
まとめ|金利上昇を経営改革の契機に
今回の日銀金融政策決定会合では政策金利が据え置かれたものの、金融政策は新たな局面に入りつつある。
長年続いた超低金利を前提とする経営から、一定の金利負担を織り込んだ経営への転換が求められている。
中小企業にとって大切なのは、次の利上げ時期を予測することではない。
金利が上昇しても安定的に利益とキャッシュフローを生み出せる経営体質を構築することである。
そのためには、借入金の管理、資金繰りの精緻化、価格転嫁、生産性向上を一体的に進める必要がある。
「金利のある世界」への移行は、中小企業に新たな負担をもたらす。しかし同時に、自社の財務基盤と事業の収益力を見直す機会でもある。
環境の変化に受け身で対応するのではなく、先を見据えて経営改革に取り組むことが、これからの企業の持続的成長につながるのではないでしょうか。
関連記事:
2026.9.19 日銀はなぜ今、利上げするのか―物価を抑えて、成長まで抑えてよいのか
記事一覧
◆二十四節気◆令和8年(2026)11月7日「立冬(りっとう)」です。◆
季節のお便り
2026 / 11 / 03「金利のある世界」が本格化する――日銀金融政策決定会合と中小企業経営への影響
八木宏之の経済時事ウォッチ
2026 / 10 / 30◆二十四節気◆令和8年(2026)10月23日「霜降(そうこう)」です。◆
季節のお便り
2026 / 10 / 1910年で企業倒産はどう変わったか――増える小規模企業の倒産
八木宏之の経済時事ウォッチ
2026 / 10 / 07◆二十四節気◆令和8年(2026)10月8日「寒露(かんろ)」です。◆
季節のお便り
2026 / 10 / 04日銀はなぜ今、利上げするのか―物価を抑えて、成長まで抑えてよいのか
八木宏之の経済時事ウォッチ
2026 / 09 / 19◆二十四節気◆令和8年(2026)9月23日「秋分(しゅうぶん)」です。◆
季節のお便り
2026 / 09 / 18最低賃金1,177円時代へ――「賃上げできない会社」がこれから直面すること
八木宏之の経済時事ウォッチ
2026 / 09 / 08◆二十四節気◆令和8年(2026)9月7日「白露(はくろ)」です。◆
季節のお便り
2026 / 09 / 01人手不足国家・日本は外国人材で救われるのか?――2027年「育成就労制度」で変わる中小企業の採用
八木宏之の経済時事ウォッチ 未分類
2026 / 08 / 24◆二十四節気◆令和8年(2026)8月23日「処暑(しょしょ)」です。◆
季節のお便り 未分類
2026 / 08 / 18日銀はなぜ利上げを急ぐのか
八木宏之の経済時事ウォッチ
2026 / 08 / 14◆二十四節気◆令和8年(2026)8月7日「立秋(りっしゅう)」です。◆
季節のお便り
2026 / 08 / 03骨太の方針2026を読み解く
八木宏之の経済時事ウォッチ
2026 / 08 / 02◆二十四節気◆令和8年(2026)7月23日「大暑(たいしょ)」です。◆
季節のお便り
2026 / 07 / 21日銀金融政策決定会合(6月)を読み解く(後編)
八木宏之の経済時事ウォッチ
2026 / 07 / 17日銀金融政策決定会合(6月)を読み解く(前編)
八木宏之の経済時事ウォッチ
2026 / 07 / 06◆二十四節気◆令和8年(2026)7月7日「小暑(しょうしょ)」です。◆
季節のお便り
2026 / 06 / 30◆二十四節気◆令和8年(2026)6月21日「夏至(げし)」です。◆
季節のお便り
2026 / 06 / 19日銀はインフレの原因を見誤っているのではないか
八木宏之の経済時事ウォッチ
2026 / 06 / 172026年上半期の日本経済を総点検
八木宏之の経済時事ウォッチ
2026 / 06 / 09◆二十四節気◆令和8年(2026)6月6日「芒種(ぼうしゅ)」です◆
季節のお便り
2026 / 06 / 03「関税ショック」後の中小企業サバイバル戦略
八木宏之の経済時事ウォッチ
2026 / 05 / 292026年「骨太の方針」はなぜ重要なのか ― 中小企業経営者が知るべき“国家の方向性”と与党内のせめぎ合い
八木宏之の経済時事ウォッチ
2026 / 05 / 21◆二十四節気◆令和8年(2026)5月21日「小満(しょうまん)」です。◆
季節のお便り
2026 / 05 / 19大胆な投資促進税制とは何か
八木宏之の経済時事ウォッチ
2026 / 05 / 07◆二十四節気◆令和8年(2026)5月5日「立夏(りっか)」です。◆
季節のお便り
2026 / 05 / 02日銀「金融政策決定会合」から読み解く日本経済
八木宏之の経済時事ウォッチ
2026 / 04 / 29◆二十四節気◆令和8年(2026)4月20日「穀雨(こくう)」です。◆
季節のお便り
2026 / 04 / 17値上げは悪いこと?物価高時代に企業が取るべき経営戦略
八木宏之の経済時事ウォッチ
2026 / 04 / 17◆二十四節気◆令和8年(2026)4月5日「清明(せいめい)」です。◆
季節のお便り
2026 / 04 / 02日本企業に起きている「静かな淘汰」
八木宏之の経済時事ウォッチ
2026 / 03 / 31金融政策決定会合(3月)-中小企業経営者が知っておくべき金融環境の変化-
八木宏之の経済時事ウォッチ
2026 / 03 / 23◆二十四節気◆令和8年(2026)3月20日「春分(しゅんぶん)」です。◆
季節のお便り
2026 / 03 / 16エネルギー価格上昇に中小企業はどう対応するか
八木宏之の経済時事ウォッチ
2026 / 03 / 12◆二十四節気◆令和8年(2026)3月5日「啓蟄(けいちつ)」です。◆
季節のお便り
2026 / 03 / 02第二次高市内閣で日本の産業政策はどう変わるのか
八木宏之の経済時事ウォッチ
2026 / 02 / 26◆二十四節気◆令和8年(2026)2月19日「雨水(うすい)」です。◆
季節のお便り
2026 / 02 / 16【衆議院選挙後】新政権と金利上昇をどう読むか
八木宏之の経済時事ウォッチ
2026 / 02 / 09◆二十四節気◆令和8年(2026)2月4日「立春(りっしゅん)」です。◆
季節のお便り
2026 / 02 / 01消費税減税は実現するのか
八木宏之の経済時事ウォッチ
2026 / 01 / 31日銀金融政策の転換期をどう読むか
八木宏之の経済時事ウォッチ
2026 / 01 / 25◆二十四節気◆令和8年(2026)1月20日「大寒(だいかん)」です。◆
季節のお便り
2026 / 01 / 172026年度予算――規模・評価軸・企業経営への示唆
八木宏之の経済時事ウォッチ
2026 / 01 / 03◆二十四節気◆令和8年(2026)1月5日「小寒(しょうかん)」です。◆
季節のお便り
2026 / 01 / 02日銀・金融政策決定会合(12月) 利上げの背景と今後の政策運営
八木宏之の経済時事ウォッチ
2025 / 12 / 21◆二十四節気◆令和7年(2025)12月22日「冬至(とうじ)」です。◆
季節のお便り
2025 / 12 / 17取引適正化推進法(旧:下請法)とは?
八木宏之の経済時事ウォッチ
2025 / 12 / 10◆二十四節気◆令和7年(2025)12月7日「大雪(たいせつ)」です。◆
季節のお便り
2025 / 12 / 03外国人のビザ要件強化の背景とその影響
八木宏之の経済時事ウォッチ
2025 / 11 / 30