日銀はなぜ今、利上げするのか―物価を抑えて、成長まで抑えてよいのか
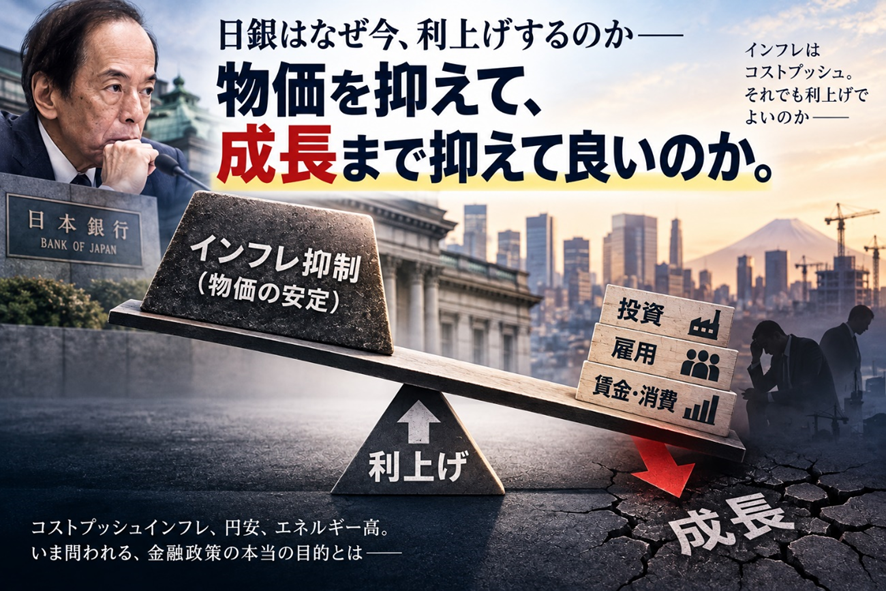
2026年9月18日、日本銀行は金融政策決定会合において、政策金利を1.00%から1.25%へ引き上げることを決定しました。
6月に0.75%から1.00%へ引き上げたばかりですから、わずか3カ月での追加利上げです。政策金利1.25%は約31年ぶりの高い水準となります。
今回の決定は賛成7、反対2でした。
日銀は、基調的な物価上昇率が2%に近づき、今後2%を超えて上振れるリスクがあることなどを利上げの理由として挙げています。
しかし、本当に「物価が上がっているから金利を上げる」という判断でよいのでしょうか。
今回の物価上昇の原因、利上げによって期待できる効果、そして中小企業や住宅ローン利用者への影響を考えると、今回の利上げについては慎重に検証する必要があります。
第1章 政策金利は1.25%へ――今回の日銀決定を整理する
今回の日銀金融政策決定会合では、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促すことが決まりました。
日銀は今回の声明で、日本経済について「一部に弱めの動きもみられるが、緩やかに回復している」と評価しています。
一方、物価については、原油高や為替円安、AI関連需要の拡大などによって国内企業物価の高い伸びが続き、企業間取引での価格上昇圧力が消費者価格にも波及し始めているとしています。
つまり日銀は、
「現在の物価上昇には原油高や円安などの要因がある」
ことを認識しながら、
「それが賃金や販売価格の上昇へ波及し、基調的なインフレになることを防ぐ」
ために利上げしたと整理できます。
今回の採決結果は次の通りです。
<表① 2026年9月金融政策決定会合の投票結果>
| 委員 | 役職 | 主な経歴・出身分野 | 利上げへの投票 |
| 植田和男 | 総裁 | 大学・経済学者、元日銀審議委員 | 賛成 |
| 氷見野良三 | 副総裁 | 大蔵省・金融庁、元金融庁長官 | 賛成 |
| 内田眞一 | 副総裁 | 日本銀行 | 賛成 |
| 高田創 | 審議委員 | 日本興業銀行・みずほ証券等、エコノミスト | 賛成 |
| 田村直樹 | 審議委員 | 住友銀行・三井住友銀行 | 賛成 |
| 小枝淳子 | 審議委員 | 大学・経済学者、IMF等 | 賛成 |
| 増一行 | 審議委員 | 三菱商事、元CFO | 賛成 |
| 浅田統一郎 | 審議委員 | 大学・経済学者 | 反対 |
| 佐藤綾野 | 審議委員 | 大学・経済学者、QUICK等 | 反対 |
反対した浅田委員は、足元の消費者物価上昇率が2%を下回り、経済も必ずしも強いとはいえないことから、政策金利を据え置くべきだと主張しました。
佐藤委員も、経済・物価情勢がこれまでと比べて大きく加速しているわけではなく、このタイミングでの利上げは適切ではないとして反対しました。
この2人の反対意見は、今回の利上げを考えるうえで重要な論点を含んでいます。
第2章 今のインフレに「利上げ」は効くのか
そもそも中央銀行が利上げを行う典型的な場面は、景気が過熱して需要が供給能力を上回り、物価が上昇する「ディマンドプル型インフレ」です。
例えば、企業が積極的に設備投資を行い、家計も旺盛に消費し、経済全体の需要が過熱しているとします。
この場合、金利を引き上げれば企業の借入や住宅ローンなどの負担が増え、投資や消費が抑制されます。その結果、需要が落ち着き、物価上昇を抑えることが期待できます。
ところが現在の日本の物価上昇には、それとは異なる要因がかなり含まれています。
日銀自身、今回の声明で原油価格の上昇、為替円安、半導体価格などの上昇、輸入物価上昇の影響を指摘しています。
<表② インフレの種類と利上げの効果>
| 物価上昇の原因 | 具体例 | 利上げによる直接的な抑制効果 |
| 需要の急増 | 消費・設備投資の過熱 | 比較的大きい |
| 原油価格上昇 | ガソリン・電気・物流費 | 限定的 |
| 原材料価格上昇 | 食品・資材・部品価格 | 限定的 |
| 輸入価格上昇 | 海外製品・原材料 | 限定的 |
| 円安 | 輸入価格上昇 | 為替経由の間接効果はあり得る |
| 人手不足 | 人件費上昇 | 需要抑制を通じた効果はあり得る |
金利を1.00%から1.25%に上げても、中東情勢が改善するわけではありません。
原油が増産されるわけでもありません。
海外の半導体価格が下がるわけでもありません。
したがって、供給制約や輸入コストを起点とする物価上昇に対しては、利上げの直接的な効果には限界があります。
もちろん日銀側には別の論理があります。
原油高や輸入物価上昇から始まったインフレであっても、それが賃金上昇、販売価格引き上げ、期待インフレ率上昇という循環につながれば、物価上昇が国内に定着する可能性があります。
今回の日銀は、まさにこの「二次的波及」を警戒していると考えられます。
したがって論点は、「コストプッシュだから金融政策は無意味」という単純な話ではありません。
重要なのは、現在の日本経済が、需要を抑制する必要があるほど過熱しているのか。そして、利上げによる需要抑制の副作用を受け入れてまで、将来のインフレ上振れを予防する必要があるのか、という点です。
第3章 「円安だから利上げ」には注意が必要
今回の利上げをめぐっては、円安への対応という観点もたびたび語られています。
確かに理論上、日本の金利が上昇すれば海外との金利差が縮小し、円安圧力が弱まる可能性があります。
しかし、ここでは金融政策と為替政策を区別して考える必要があります。
日銀の金融政策の中心的な目的は、物価の安定を図り、それを通じて国民経済の健全な発展に資することです。
一方、外国為替相場への対応は政府の為替政策とも密接に関係する領域です。
したがって、
「円安だから日銀が金利を上げる」
という単純な構図で金融政策を考えることには慎重であるべきでしょう。
しかも為替レートは、日本の政策金利だけで決まるものではありません。
米国をはじめとする海外の金利、各国の財政政策、貿易・経常収支、資本移動、地政学リスク、投資家のリスク選好など、さまざまな要因によって決まります。
実際、今回の利上げ発表後も円高が一方向に進んだわけではなく、発表直後にはむしろ円売りが進む場面がありました。
<表③ 政策課題と主な政策手段>
| 課題 | 主な原因 | 中心となる政策手段 |
| 需要過熱によるインフレ | 過剰需要 | 金融政策 |
| 原油・エネルギー高 | 海外市況・地政学 | エネルギー政策・財政政策等 |
| 円安 | 金利差・資本移動等 | 為替政策+金融政策の間接的影響 |
| 実質所得低下 | 物価上昇>所得上昇 | 賃上げ・成長政策・財政政策等 |
| 企業の供給力不足 | 人手不足・投資不足 | 成長政策・設備投資・生産性向上 |
金融政策ですべての問題を解決しようとすると、政策手段と政策目的の組み合わせを誤る可能性があります。
円安対策、エネルギー価格対策、家計支援、企業の生産性向上――それぞれについて、本来どの政策手段を使うべきなのかを分けて考える必要があります。
第4章 利上げは投資を抑え、成長を阻害しないか
今回の利上げについて、もう一つ考えておきたいのが「経済成長への影響」です。
金利を引き上げれば、企業の借入コストは上昇します。
これは単に企業の利息負担が増えるというだけの問題ではありません。
企業が新しい工場を建設する、機械を導入する、DXを進める、新規事業を始める――こうした投資案件の採算性そのものが変わってきます。
例えば、これまで借入金利1%で採算が取れていた設備投資が、2%、3%と金利が上昇すれば、投資を延期したり、中止したりする企業も出てくるでしょう。
これは金融政策としては当然の作用です。
利上げとは、そもそも企業や家計の資金需要を抑制し、設備投資や消費を減速させることによって、経済全体の需要を冷やす政策だからです。
問題は、現在の日本経済が本当に「投資にブレーキをかけなければならないほど過熱しているのか」という点です。
日本に必要なのは「投資抑制」なのか
日本では長年、潜在成長率の低さ、生産性の伸び悩み、人手不足などが課題とされてきました。
これらを克服するために必要なのは、本来、
設備投資
省力化投資
DX・AI投資
研究開発
人材投資
新規事業への投資
などを増やし、企業の生産性と供給力を高めていくことです。
ところが金利上昇は、これらの投資に対して逆方向に作用します。
<表④ 利上げが企業経営に与える主な影響>
| 項目 | 利上げによる影響 |
| 既存借入 | 変動金利を中心に利息負担増 |
| 新規設備投資 | 資金調達コスト上昇 |
| 新規事業 | 投資採算のハードル上昇 |
| DX・省力化投資 | 投資回収期間が長期化 |
| 不動産・工場建設 | 大型投資ほど金利負担増 |
| 企業収益 | 支払利息増加により利益圧迫 |
| 賃上げ | 利益減少を通じて余力低下の可能性 |
| 経済成長 | 投資減少を通じて下押し要因 |
特に中小企業への影響は無視できません。
借入残高1億円の企業で借入金利が0.25%上昇すれば、単純計算で年間25万円の負担増です。
政策金利の上昇が累積して借入金利が1%上昇すれば、年間100万円です。
<表⑤ 借入金利上昇による年間負担増の目安>
| 借入残高 | +0.25% | +0.50% | +1.00% |
| 3,000万円 | 7.5万円 | 15万円 | 30万円 |
| 5,000万円 | 12.5万円 | 25万円 | 50万円 |
| 1億円 | 25万円 | 50万円 | 100万円 |
| 3億円 | 75万円 | 150万円 | 300万円 |
もちろん、すべての借入金利が政策金利と同じ幅で直ちに上昇するわけではありません。
しかし、政策金利の引き上げが続けば、借換えや新規融資を通じて企業の資金調達コストは徐々に上昇します。
原材料費、人件費、エネルギー費、物流費がすでに上昇しているところへ、さらに「金利」というコストまで増えることになります。
「物価安定」と「経済成長」は切り離してよいのか
ここで参考になるのが、中央銀行の「デュアルマンデート」という考え方です。
米国のFRBには、「物価の安定」と「最大雇用」という2つの政策目標が与えられています。
つまり、インフレだけを見て金融政策を決めるのではなく、金融引き締めによって雇用や経済活動を必要以上に悪化させないかという点も同時に考えます。
日本銀行には、FRBとまったく同じ意味でのデュアルマンデートが法律上定められているわけではありません。
しかし日銀法第2条は、金融政策について、
「物価の安定を図ることを通じて国民経済の健全な発展に資すること」
を理念として掲げています。
つまり、日銀に求められているのは「物価を2%にする」という数字だけではなく、その先にある「国民経済の健全な発展」まで含めて金融政策を考えることだと読めます。
日銀自身も過去に、物価安定とは単に物価が上がる状態ではなく、雇用、賃金、企業収益などが改善し、経済がバランスよく持続的に成長する状態であるとの考え方を示しています。
この視点から見ると、今回の利上げにはもう一つの問いが生まれます。
物価上昇を抑えるために、将来の成長に必要な投資まで抑制してしまってよいのか。
という問題です。
コストプッシュ型インフレなら、むしろ供給力を高める必要がある
さらに重要なのは、現在のインフレの原因との関係です。
仮に物価上昇の中心が「需要が強すぎること」であれば、利上げによって需要を抑えることには一定の合理性があります。
しかし、原油、原材料、輸入価格、人手不足など、供給側の問題によって物価が上昇しているのであれば、必要なのは需要を冷やすことだけではありません。
むしろ企業の設備投資や省力化投資を促し、
「供給力を増やす」
という方向も重要になります。
例えば人手不足で人件費が上昇しているのであれば、省力化設備やAI、ロボットへの投資によって生産性を上げることが一つの解決策になります。
エネルギーコストが高いのであれば、省エネ設備への投資も必要でしょう。
物流コストが上昇しているのであれば、物流DXや自動化への投資が必要です。
ところが金利を引き上げれば、こうした投資の資金調達コストも上昇します。
つまり、
「供給制約によって物価が上がっているのに、供給力を高めるための投資にブレーキをかける」
という矛盾が生じる可能性があります。
ここは今回の利上げを考えるうえで、もっと議論されてもよい点ではないでしょうか。
日本経済にとって本当に必要なのは、需要を冷やすことなのか。
それとも、企業の投資を促し、生産性と供給力を高めることなのか。
物価安定だけを見るのではなく、投資、雇用、賃金、企業収益、そして経済成長まで含めて考える。
明示的なデュアルマンデートではないとしても、「国民経済の健全な発展」という日銀法の理念からすれば、今回の利上げについて、この視点からの検証も必要だと思います。
まとめ 問われるのは「物価が高いか」ではなく「なぜ高いのか」
今回の日銀の利上げを考えるとき、最も重要なのは、単に消費者物価指数が何%になったかを見ることではありません。
「なぜ物価が上がっているのか」
を見極めることです。
需要が強すぎて物価が上がっているのであれば、利上げによって需要を抑えるという金融政策には合理性があります。
一方、原油高、原材料高、輸入価格上昇、円安などによるコストプッシュ型の物価上昇が大きいのであれば、利上げだけでその原因を取り除くことはできません。
日銀も今回、原油高や円安、輸入物価上昇などの影響を認めています。その一方で、それらが賃金や販売価格、期待インフレ率へ波及し、基調的な物価上昇率が2%を超えていくリスクを警戒しています。
つまり今回の政策判断をめぐる本当の論点は、
「現在の物価上昇を放置すれば持続的なインフレに発展するリスク」と、
「利上げによって企業や家計の需要を必要以上に冷やしてしまうリスク」
のどちらをより重く見るかという点にあります。
今回、9人の政策委員のうち7人は前者を重視して利上げに賛成し、浅田委員と佐藤委員は後者への警戒などから据え置きを主張しました。
特に中小企業の現場から見ると、原材料費、人件費、エネルギー費などが上昇する中で、さらに借入金利まで上昇することの影響は小さくありません。
また、円安を理由として金融政策を評価する場合にも注意が必要です。
為替相場は日銀の政策金利だけで決まるものではなく、金融政策と為替政策は目的も政策手段も同一ではありません。
政策金利はすでに1.25%まで上昇しました。
これから重要になるのは「金利のある世界」という言葉そのものではなく、この金利水準が日本の実体経済、とりわけ中小企業の資金繰り、設備投資、賃上げ、住宅ローンを抱える家計にどのような影響を与えるのかを具体的に検証することです。
物価を抑えるための政策が、結果として投資や賃上げを過度に抑制してしまえば、それもまた日本経済にとって大きなコストになります。
今後の日銀には、物価上昇率という「数字」だけでなく、その物価上昇がどこから来ているのか、そして利上げによる副作用がどこに現れているのかを、これまで以上に丁寧に見極めることが求められます。
関連記事:
2026.8.4 日銀はなぜ利上げを急ぐのか
記事一覧
日銀はなぜ今、利上げするのか―物価を抑えて、成長まで抑えてよいのか
八木宏之の経済時事ウォッチ
2026 / 09 / 19◆二十四節気◆令和8年(2026)9月23日「秋分(しゅうぶん)」です。◆
季節のお便り
2026 / 09 / 18最低賃金1,177円時代へ――「賃上げできない会社」がこれから直面すること
八木宏之の経済時事ウォッチ
2026 / 09 / 08◆二十四節気◆令和8年(2026)9月7日「白露(はくろ)」です。◆
季節のお便り
2026 / 09 / 01人手不足国家・日本は外国人材で救われるのか?――2027年「育成就労制度」で変わる中小企業の採用
八木宏之の経済時事ウォッチ 未分類
2026 / 08 / 24◆二十四節気◆令和8年(2026)8月23日「処暑(しょしょ)」です。◆
季節のお便り 未分類
2026 / 08 / 18日銀はなぜ利上げを急ぐのか
八木宏之の経済時事ウォッチ
2026 / 08 / 14◆二十四節気◆令和8年(2026)8月7日「立秋(りっしゅう)」です。◆
季節のお便り
2026 / 08 / 03骨太の方針2026を読み解く
八木宏之の経済時事ウォッチ
2026 / 08 / 02◆二十四節気◆令和8年(2026)7月23日「大暑(たいしょ)」です。◆
季節のお便り
2026 / 07 / 21日銀金融政策決定会合(6月)を読み解く(後編)
八木宏之の経済時事ウォッチ
2026 / 07 / 17日銀金融政策決定会合(6月)を読み解く(前編)
八木宏之の経済時事ウォッチ
2026 / 07 / 06◆二十四節気◆令和8年(2026)7月7日「小暑(しょうしょ)」です。◆
季節のお便り
2026 / 06 / 30◆二十四節気◆令和8年(2026)6月21日「夏至(げし)」です。◆
季節のお便り
2026 / 06 / 19日銀はインフレの原因を見誤っているのではないか
八木宏之の経済時事ウォッチ
2026 / 06 / 172026年上半期の日本経済を総点検
八木宏之の経済時事ウォッチ
2026 / 06 / 09◆二十四節気◆令和8年(2026)6月6日「芒種(ぼうしゅ)」です◆
季節のお便り
2026 / 06 / 03「関税ショック」後の中小企業サバイバル戦略
八木宏之の経済時事ウォッチ
2026 / 05 / 292026年「骨太の方針」はなぜ重要なのか ― 中小企業経営者が知るべき“国家の方向性”と与党内のせめぎ合い
八木宏之の経済時事ウォッチ
2026 / 05 / 21◆二十四節気◆令和8年(2026)5月21日「小満(しょうまん)」です。◆
季節のお便り
2026 / 05 / 19大胆な投資促進税制とは何か
八木宏之の経済時事ウォッチ
2026 / 05 / 07◆二十四節気◆令和8年(2026)5月5日「立夏(りっか)」です。◆
季節のお便り
2026 / 05 / 02日銀「金融政策決定会合」から読み解く日本経済
八木宏之の経済時事ウォッチ
2026 / 04 / 29◆二十四節気◆令和8年(2026)4月20日「穀雨(こくう)」です。◆
季節のお便り
2026 / 04 / 17値上げは悪いこと?物価高時代に企業が取るべき経営戦略
八木宏之の経済時事ウォッチ
2026 / 04 / 17◆二十四節気◆令和8年(2026)4月5日「清明(せいめい)」です。◆
季節のお便り
2026 / 04 / 02日本企業に起きている「静かな淘汰」
八木宏之の経済時事ウォッチ
2026 / 03 / 31金融政策決定会合(3月)-中小企業経営者が知っておくべき金融環境の変化-
八木宏之の経済時事ウォッチ
2026 / 03 / 23◆二十四節気◆令和8年(2026)3月20日「春分(しゅんぶん)」です。◆
季節のお便り
2026 / 03 / 16エネルギー価格上昇に中小企業はどう対応するか
八木宏之の経済時事ウォッチ
2026 / 03 / 12◆二十四節気◆令和8年(2026)3月5日「啓蟄(けいちつ)」です。◆
季節のお便り
2026 / 03 / 02第二次高市内閣で日本の産業政策はどう変わるのか
八木宏之の経済時事ウォッチ
2026 / 02 / 26◆二十四節気◆令和8年(2026)2月19日「雨水(うすい)」です。◆
季節のお便り
2026 / 02 / 16【衆議院選挙後】新政権と金利上昇をどう読むか
八木宏之の経済時事ウォッチ
2026 / 02 / 09◆二十四節気◆令和8年(2026)2月4日「立春(りっしゅん)」です。◆
季節のお便り
2026 / 02 / 01消費税減税は実現するのか
八木宏之の経済時事ウォッチ
2026 / 01 / 31日銀金融政策の転換期をどう読むか
八木宏之の経済時事ウォッチ
2026 / 01 / 25◆二十四節気◆令和8年(2026)1月20日「大寒(だいかん)」です。◆
季節のお便り
2026 / 01 / 172026年度予算――規模・評価軸・企業経営への示唆
八木宏之の経済時事ウォッチ
2026 / 01 / 03◆二十四節気◆令和8年(2026)1月5日「小寒(しょうかん)」です。◆
季節のお便り
2026 / 01 / 02日銀・金融政策決定会合(12月) 利上げの背景と今後の政策運営
八木宏之の経済時事ウォッチ
2025 / 12 / 21◆二十四節気◆令和7年(2025)12月22日「冬至(とうじ)」です。◆
季節のお便り
2025 / 12 / 17取引適正化推進法(旧:下請法)とは?
八木宏之の経済時事ウォッチ
2025 / 12 / 10◆二十四節気◆令和7年(2025)12月7日「大雪(たいせつ)」です。◆
季節のお便り
2025 / 12 / 03外国人のビザ要件強化の背景とその影響
八木宏之の経済時事ウォッチ
2025 / 11 / 30高市政権×21兆円補正予算:中小企業に訪れる“追い風”
八木宏之の経済時事ウォッチ
2025 / 11 / 24◆二十四節気◆令和7年(2025)11月22日「小雪(しょうせつ)」です。◆
季節のお便り
2025 / 11 / 16ガソリン税ついに廃止!軽油も2026年にゼロへ
八木宏之の経済時事ウォッチ
2025 / 11 / 10◆二十四節気◆令和7年(2025)11月7日「立冬(りっとう)」です。◆
季節のお便り
2025 / 11 / 04どう変わる?日銀の10月会合に見る金融政策の行方
八木宏之の経済時事ウォッチ
2025 / 10 / 31